 Metena
Simulación de Monte Carlo: definición y ejemplo
Método que genera miles de trayectorias posibles a partir de tus reglas, para ver el abanico de resultados en lugar de un solo escenario. Cada trayectoria es un futuro posible, no una previsión.
Definición
Un backtest solo cuenta una historia: la que ocurrió. El Monte Carlo fabrica miles de otras volviendo a mezclar los movimientos observados, para ver el abanico de lo que podría haber pasado.
El resultado es una distribución, no una previsión. La simulación supone que el futuro se parece al pasado utilizado; no contiene ningún acontecimiento que no figure en él.
Cómo leer el gráfico
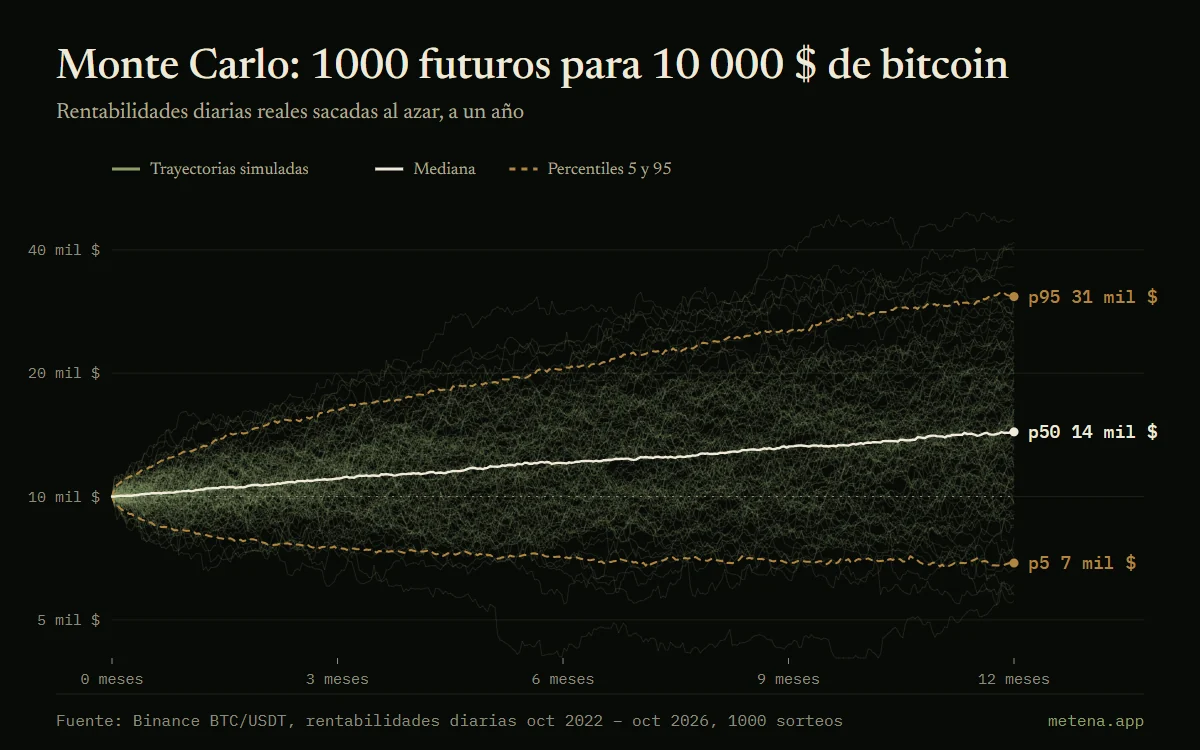
Cada línea verde fina es una trayectoria simulada de 10 000 $ invertidos en bitcoin durante un año (se trazan 120 de las 1000 simuladas). La escala es logarítmica.
La línea clara es la mediana: la mitad de las trayectorias terminan por encima. Las líneas doradas discontinuas enmarcan el 90 % de los escenarios, entre los percentiles 5 y 95.
Ejemplo con cifras
1000 trayectorias de un año, construidas sacando al azar rentabilidades diarias reales de bitcoin entre octubre de 2022 y octubre de 2026. Al cabo de un año, la mediana está en 14 381 $, el percentil 5 en 6884 $ y el 95 en 30 752 $. El 20,5 % de las trayectorias termina por debajo de los 10 000 $ iniciales.
En Metena
El backtest de Metena lanza un Monte Carlo sobre tu estrategia y muestra los percentiles de la rentabilidad, del Sharpe y de la pérdida máxima, para juzgar la solidez de un resultado en lugar de una sola cifra.
Avísame del lanzamientoTérminos relacionados
- Percentil (p5, p95)
- El percentil 5 es el valor por debajo del cual cae el 5 % de los escenarios simulados; el 95, el que solo supera el 5 %. Delimitan los escenarios bajo y alto.
- Backtest
- Reproducir una estrategia con datos pasados para medir lo que habría dado. Útil para probar reglas, pero el pasado no predice el futuro.
- Volatilidad
- La amplitud de las variaciones de precio de un activo. Una volatilidad alta implica grandes movimientos, tanto al alza como a la baja.
- Prueba de resistencia
- Simulación de tus reglas durante un shock histórico, como el desplome de marzo de 2020, el colapso de LUNA o la quiebra de FTX, para ver lo que habrían soportado.


Guías relacionadas
- Cómo leer un backtest cripto sin dejarse engañar
- Rentabilidad, pérdida máxima, sobreajuste, Monte Carlo: cómo leer los resultados del backtest de una estrategia cripto, con ejemplos reales en bitcoin.

Pon estas nociones en práctica.
Escribe tu estrategia en unos minutos: Metena la analiza cuando lo pides y explica cada término en contexto.
Avísame del lanzamientoContenido con fines educativos. No constituye asesoramiento de inversión. Los criptoactivos presentan un riesgo elevado que puede llegar a la pérdida total del capital.