 Metena
Simulation Monte-Carlo : définition et exemple
Méthode qui génère des milliers de trajectoires possibles à partir de vos règles, pour voir l’éventail des résultats plutôt qu’un seul scénario. Chaque trajectoire est un futur possible, pas une prévision.
Définition
Un backtest ne raconte qu’une seule histoire : celle qui s’est produite. Le Monte-Carlo en fabrique des milliers d’autres en remélangeant les mouvements observés, pour voir l’éventail de ce qui aurait pu arriver.
Le résultat est une distribution, pas une prévision. La simulation suppose que l’avenir ressemble au passé utilisé ; elle ne contient aucun événement qui n’y figure pas.
Comment lire le graphique
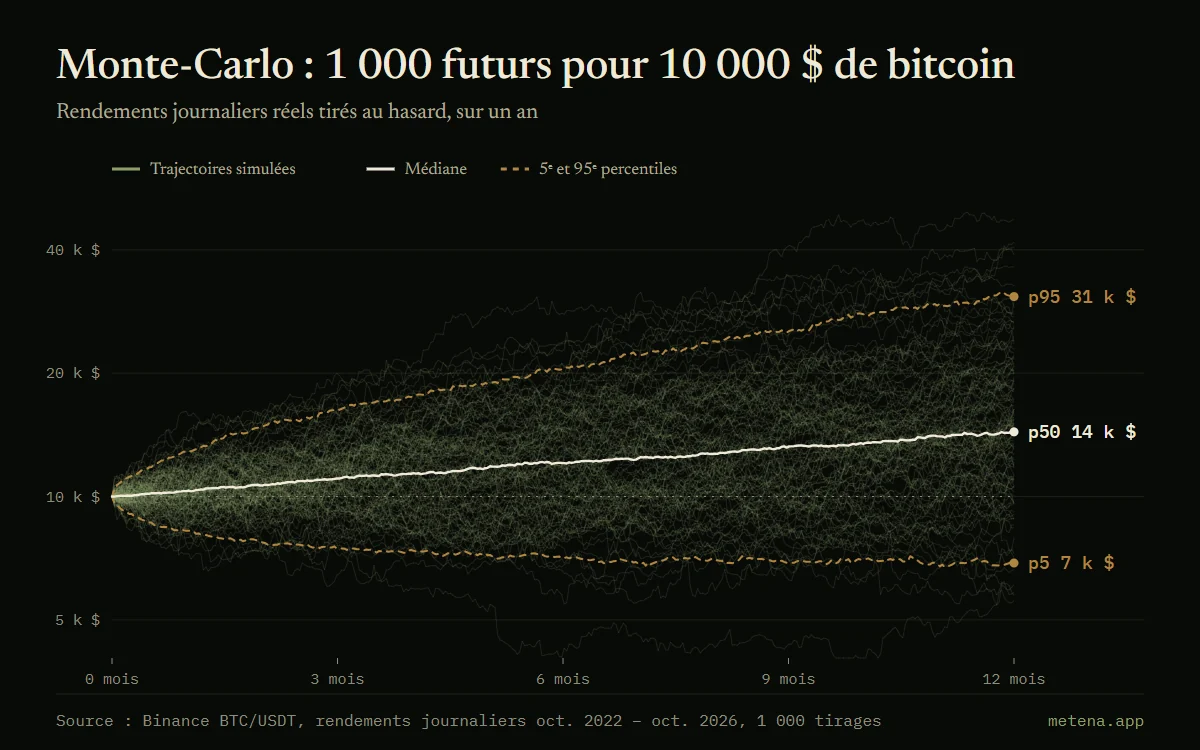
Chaque fine ligne verte est une trajectoire simulée de 10 000 $ placés en bitcoin pendant un an (120 sur les 1 000 simulées sont tracées). L’échelle est logarithmique.
La ligne claire est la médiane : la moitié des trajectoires finissent au-dessus. Les lignes dorées pointillées encadrent 90 % des scénarios, entre le 5ᵉ et le 95ᵉ percentile.
Exemple chiffré
1 000 trajectoires d’un an, construites en tirant au hasard des rendements journaliers réels du bitcoin entre octobre 2022 et octobre 2026. Au bout d’un an, la médiane est à 14 381 $, le 5ᵉ percentile à 6 884 $ et le 95ᵉ à 30 752 $. 20,5 % des trajectoires finissent sous les 10 000 $ de départ.
Dans Metena
Le backtest de Metena lance un Monte-Carlo sur votre stratégie et affiche les percentiles du rendement, du Sharpe et de la perte maximale, pour juger de la solidité d’un résultat plutôt que d’un seul chiffre.
Être prévenu du lancementTermes liés
- Percentile (p5, p95)
- Le 5ᵉ percentile est la valeur sous laquelle tombent 5 % des scénarios simulés ; le 95ᵉ, celle que seuls 5 % dépassent. Ils bornent les scénarios bas et haut.
- Backtest
- Rejouer une stratégie sur des données passées pour mesurer ce qu’elle aurait donné. Utile pour tester des règles, mais le passé ne prédit pas l’avenir.
- Volatilité
- L’ampleur des variations de prix d’un actif. Une forte volatilité signifie de grands mouvements, à la hausse comme à la baisse.
- Test de résistance
- Simulation de vos règles pendant un choc historique, comme le krach de mars 2020, l’effondrement de LUNA ou la faillite de FTX, pour voir ce qu’elles auraient encaissé.


Guides liés
- Lire un backtest crypto sans se faire piéger
- Rendement, perte maximale, surapprentissage, Monte-Carlo : comment lire le backtest d’une stratégie crypto, avec des exemples réels sur le bitcoin.

Mettez ces notions en pratique.
Écrivez votre stratégie en quelques minutes : Metena l’analyse quand vous le demandez et explique chaque terme en contexte.
Être prévenu du lancementContenu à visée éducative. Il ne constitue pas un conseil en investissement. Les crypto-actifs présentent un risque élevé pouvant aller jusqu’à la perte totale du capital.