 Metena
Backtest cripto: definición y ejemplo con bitcoin
Reproducir una estrategia con datos pasados para medir lo que habría dado. Útil para probar reglas, pero el pasado no predice el futuro.
Definición
Un backtest aplica reglas escritas al histórico de precios, día a día, como si las hubieras seguido. Da una rentabilidad, una pérdida máxima y el tiempo pasado invertido.
Sus resultados dependen del periodo elegido, de las comisiones y, sobre todo, de una trampa: ajustar las reglas hasta que encajen con el pasado. Una regla optimizada sobre el histórico puede fallar en cuanto se encuentra con un mercado nuevo. Un buen backtest prueba la regla en un periodo que no se usó para ajustarla.
Cómo leer el gráfico
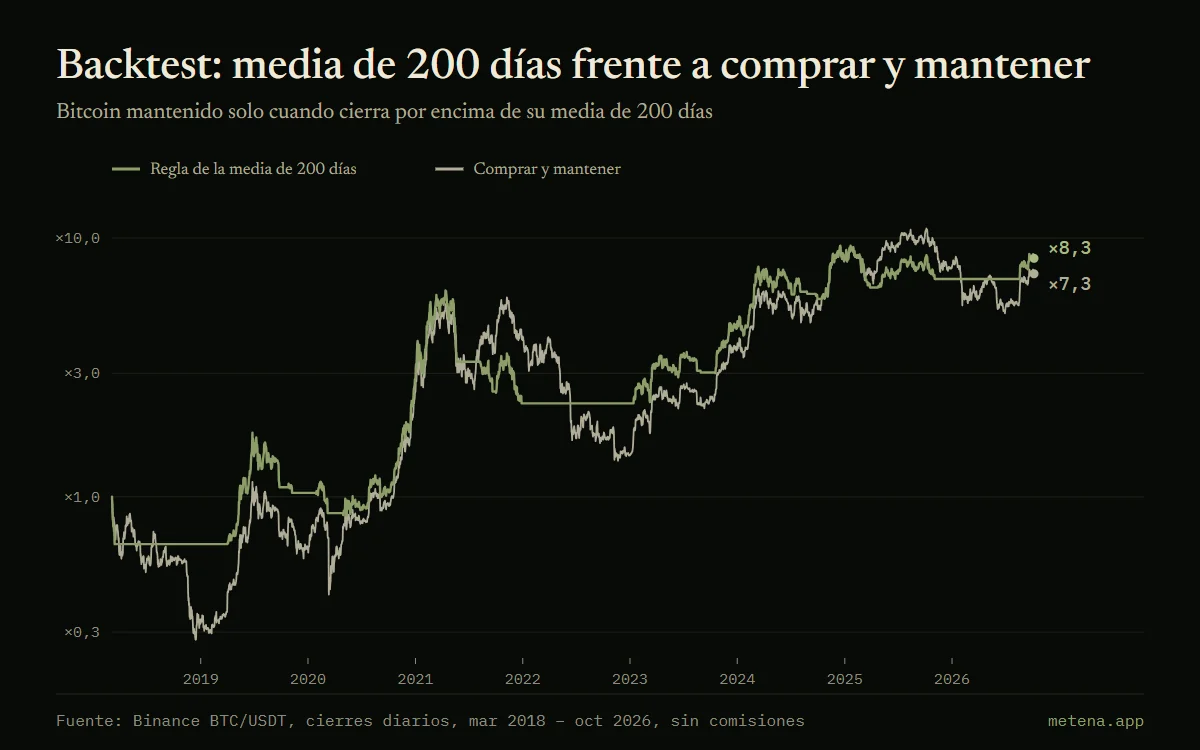
Las dos curvas parten de 1 (el capital inicial) en escala logarítmica. En gris, comprar y mantener BTC. En verde, la regla: mantener BTC solo si el cierre del día anterior está por encima de su media de 200 días; si no, quedarse en dólares.
Las etiquetas de la derecha dan el múltiplo final de cada enfoque.
Ejemplo con cifras
Del 5 de marzo de 2018 al 7 de octubre de 2026, sin comisiones: comprar y mantener multiplica el capital por 7,3 con una pérdida máxima del −77 %. La regla de la media de 200 días lo multiplica por 8,3 con una pérdida máxima del −63 %, invertida el 52 % del tiempo. Con comisiones y en otro periodo, la diferencia cambia.
En Metena
El backtest de Metena reproduce tu estrategia tal como está escrita y luego la somete a un Monte Carlo y a una validación en un periodo que no se usó para ajustarla.
Avísame del lanzamientoTérminos relacionados
- Simulación Monte Carlo
- Método que genera miles de trayectorias posibles a partir de tus reglas, para ver el abanico de resultados en lugar de un solo escenario. Cada trayectoria es un futuro posible, no una previsión.
- Pérdida máxima (drawdown)
- La mayor caída, en porcentaje, entre un máximo y el mínimo que sigue. Mide lo que hay que ser capaz de soportar sin abandonar la estrategia.
- Ratio de Sharpe
- La rentabilidad en relación con la volatilidad soportada. Cuanto más alto, más rentabilidad se obtuvo con sacudidas moderadas.
- Media móvil (SMA, EMA)
- Precio medio en un período dado: suaviza el ruido y hace destacar la tendencia. La EMA da más peso a los precios recientes.


Guías relacionadas
- Construir una estrategia cripto de la A a la Z
- Tesis, asignación, tamaño de las posiciones, reglas de entrada y salida, prueba: los elementos de una estrategia cripto escrita, en el orden en que se deciden.
- DCA en bitcoin: lo que muestran siete años de datos
- Invertir un importe fijo cada semana en bitcoin: resultados reales desde 2019, compra única, peor momento para empezar y precio medio.
- Cómo leer un backtest cripto sin dejarse engañar
- Rentabilidad, pérdida máxima, sobreajuste, Monte Carlo: cómo leer los resultados del backtest de una estrategia cripto, con ejemplos reales en bitcoin.



Pon estas nociones en práctica.
Escribe tu estrategia en unos minutos: Metena la analiza cuando lo pides y explica cada término en contexto.
Avísame del lanzamientoContenido con fines educativos. No constituye asesoramiento de inversión. Los criptoactivos presentan un riesgo elevado que puede llegar a la pérdida total del capital.