 Metena
Simulação de Monte Carlo: definição e exemplo
Método que gera milhares de trajetórias possíveis a partir das suas regras, para mostrar a faixa de resultados em vez de um único cenário. Cada trajetória é um futuro possível, não uma previsão.
Definição
Um backtest conta uma única história: a que aconteceu. O Monte Carlo cria milhares de outras embaralhando os movimentos observados, para ver o leque do que poderia ter acontecido.
O resultado é uma distribuição, não uma previsão. A simulação supõe que o futuro se parece com o passado usado; ela não contém nenhum evento que não esteja nele.
Como ler o gráfico
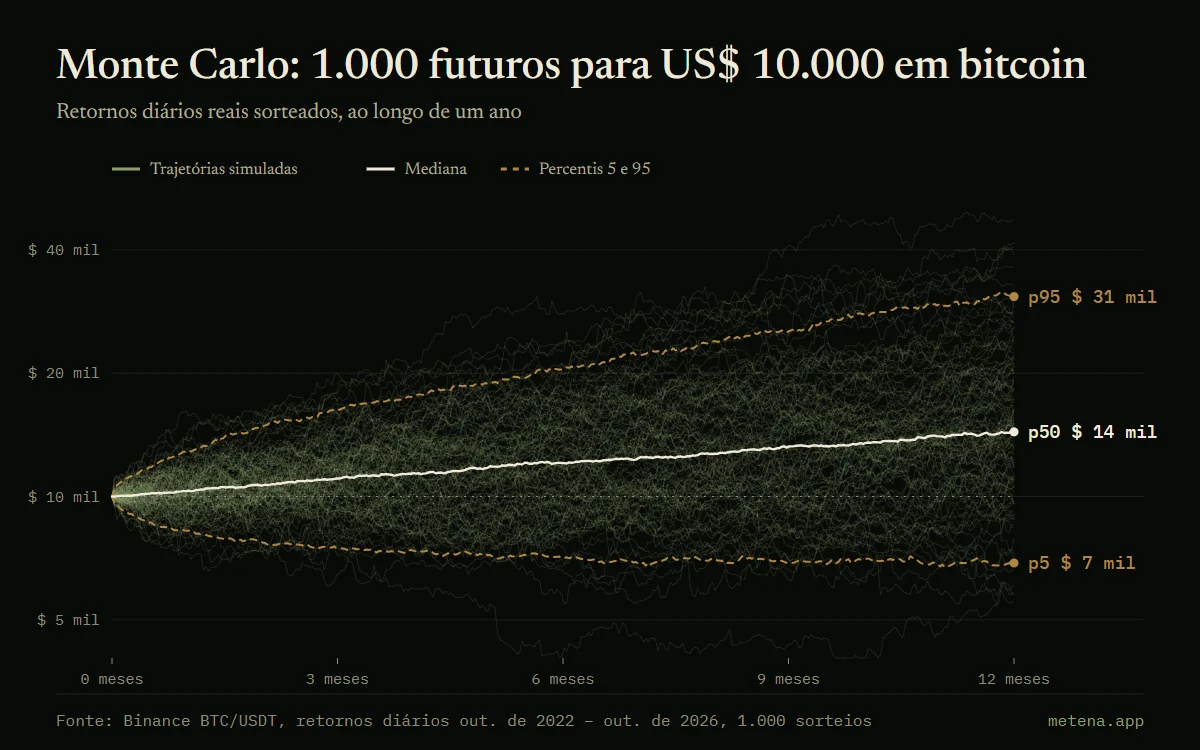
Cada linha verde fina é uma trajetória simulada de US$ 10.000 investidos em bitcoin por um ano (120 das 1.000 simuladas aparecem). A escala é logarítmica.
A linha clara é a mediana: metade das trajetórias termina acima dela. As linhas douradas tracejadas delimitam 90% dos cenários, entre os percentis 5 e 95.
Exemplo com números
1.000 trajetórias de um ano, montadas sorteando retornos diários reais do bitcoin entre outubro de 2022 e outubro de 2026. Ao fim de um ano, a mediana está em US$ 14.381, o percentil 5 em US$ 6.884 e o 95 em US$ 30.752. 20,5% das trajetórias terminam abaixo dos US$ 10.000 iniciais.
Na Metena
O backtest da Metena roda um Monte Carlo sobre a sua estratégia e mostra os percentis do retorno, do Sharpe e da perda máxima, para avaliar a solidez de um resultado em vez de um único número.
Avise-me no lançamentoTermos relacionados
- Percentil (p5, p95)
- O percentil 5 é o valor abaixo do qual ficam 5% dos cenários simulados; o 95, aquele que só 5% ultrapassam. Eles delimitam os cenários pessimista e otimista.
- Backtest
- Reproduzir uma estratégia com dados passados para medir o que ela teria rendido. Útil para testar regras, mas o passado não prevê o futuro.
- Volatilidade
- A amplitude das variações de preço de um ativo. Uma volatilidade alta significa grandes movimentos, tanto para cima quanto para baixo.
- Teste de estresse
- Simulação das suas regras durante um choque histórico, como a queda de março de 2020, o colapso da LUNA ou a falência da FTX, para ver o que elas teriam aguentado.


Guias relacionados
- Como ler um backtest cripto sem cair em armadilhas
- Retorno, perda máxima, sobreajuste, Monte Carlo: como ler os resultados do backtest de uma estratégia cripto, com exemplos reais no bitcoin.

Coloque esses conceitos em prática.
Escreva sua estratégia em poucos minutos: a Metena a analisa quando você pede e explica cada termo em contexto.
Avise-me no lançamentoConteúdo de caráter educativo. Não constitui recomendação de investimento. Criptoativos apresentam alto risco, que pode chegar à perda total do capital.