 Metena
Cómo leer un backtest cripto sin dejarse engañar
Un backtest suele mostrar una curva que sube y un múltiplo halagador. Esa cifra sola dice poco. Esta guía toma una regla sencilla aplicada a bitcoin desde 2018 y muestra qué mirar además de la rentabilidad: las pérdidas atravesadas, cómo se eligió la regla y el abanico de resultados posibles.
Un ejemplo: la media móvil de 200 días
La regla es esta: mantener bitcoin cuando cerró el día anterior por encima de su media de los últimos 200 días; si no, quedarse en dólares. La decisión se toma con el cierre del día anterior, para no usar una información que no se habría tenido.
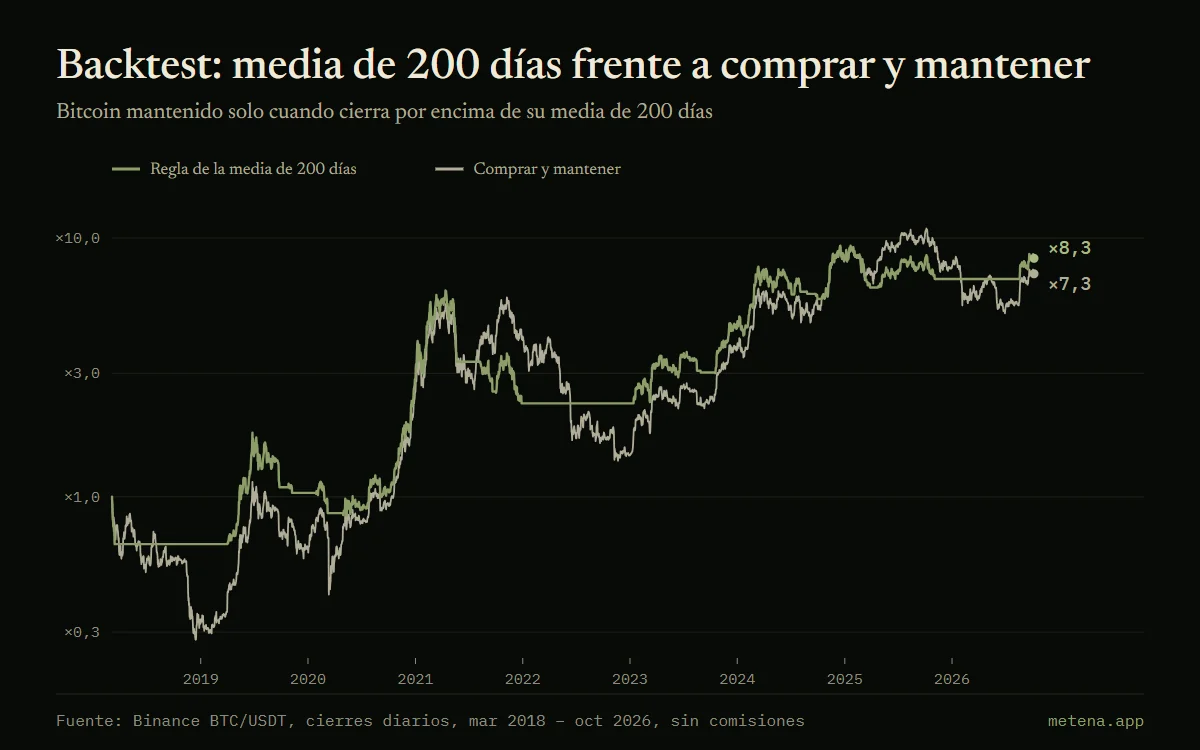
Del 5 de marzo de 2018 al 7 de octubre de 2026, sin comisiones, esta regla multiplica el capital por 8,3. Comprar y mantener lo multiplica por 7,3. La regla solo estuvo invertida el 52 % del tiempo.
Mirar las pérdidas antes que la rentabilidad
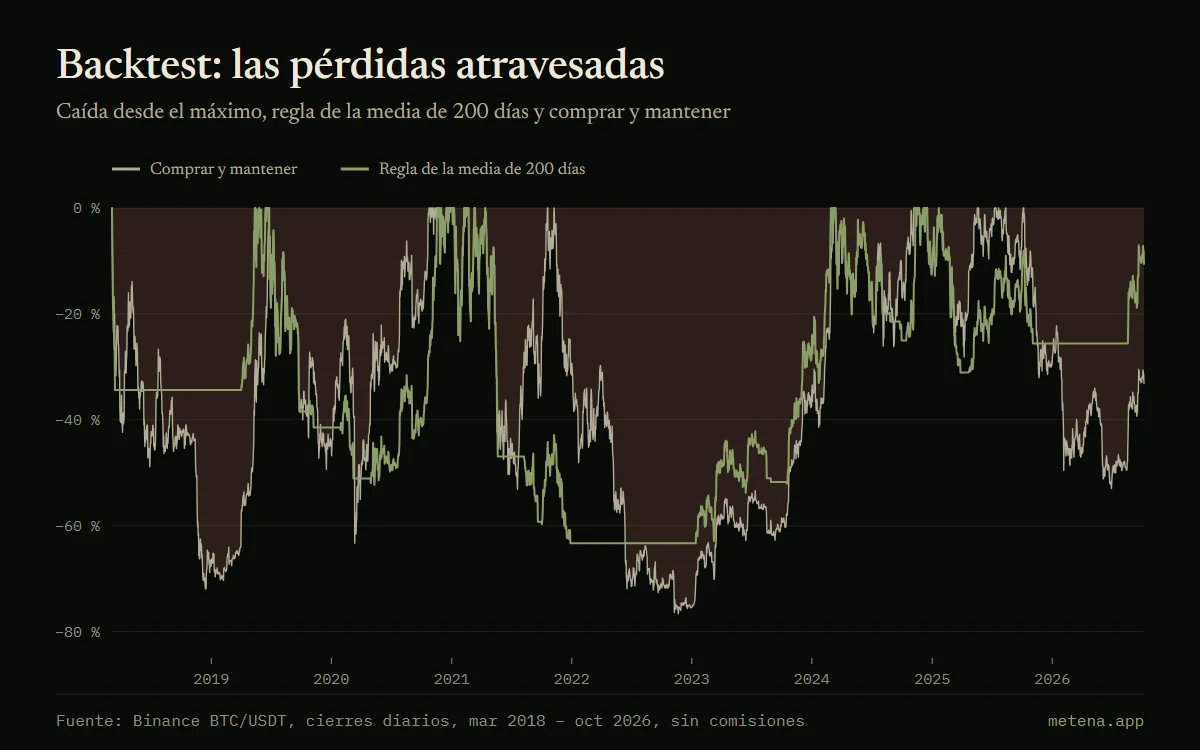
El múltiplo final oculta el camino. La pérdida máxima de la regla es del −63 %, frente al −77 % de comprar y mantener: menos profunda, pero lejos de ser cómoda. En el periodo, la cartera de la regla pasó 698 días a más de un 50 % por debajo de su máximo, frente a 739 días para comprar y mantener.
La pregunta útil es, por tanto: ¿habrías seguido esta regla durante esos 698 días? Un backtest que gana al final pero que habrías abandonado a mitad de camino no vale nada en la práctica. Por eso la pérdida máxima y la duración de los mínimos importan tanto como la rentabilidad.
La trampa del sobreajuste
¿Por qué 200 días y no 150 o 40? Si se prueban todas las duraciones y se queda la mejor, se obtiene un resultado espléndido sobre el pasado, pero debido en parte al azar. Es el sobreajuste: la regla se ha adaptado al ruido del histórico y no a un comportamiento duradero del mercado.
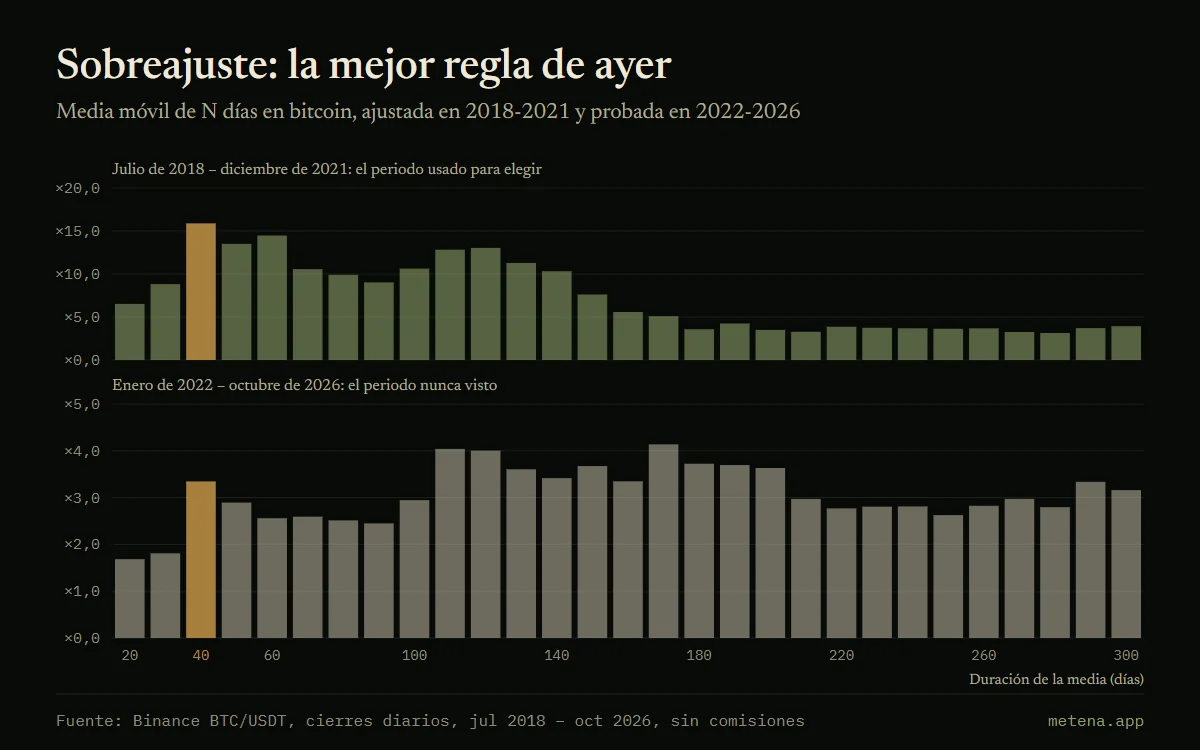
El experimento es fácil de reproducir. Se prueba la regla con medias de 20 a 300 días entre julio de 2018 y diciembre de 2021. La mejor es la media de 40 días, que multiplica el capital por 15,9 en ese periodo, frente a 7,3 de comprar y mantener. Después se aplica cada duración tal cual al periodo siguiente, de enero de 2022 a octubre de 2026, que no se usó para elegirla.
Fuera de muestra, la media de 40 días solo multiplica el capital por 3,3 y queda 11.ª de 29. La mejor duración en el nuevo periodo es la media de 170 días (×4,1), que en el primero era solo mediana. La media de 200 días, elegida por convención y no por optimización, da ×3,5 y luego ×3,6: menos brillante al principio, más estable después.
Un solo pasado, muchos futuros posibles
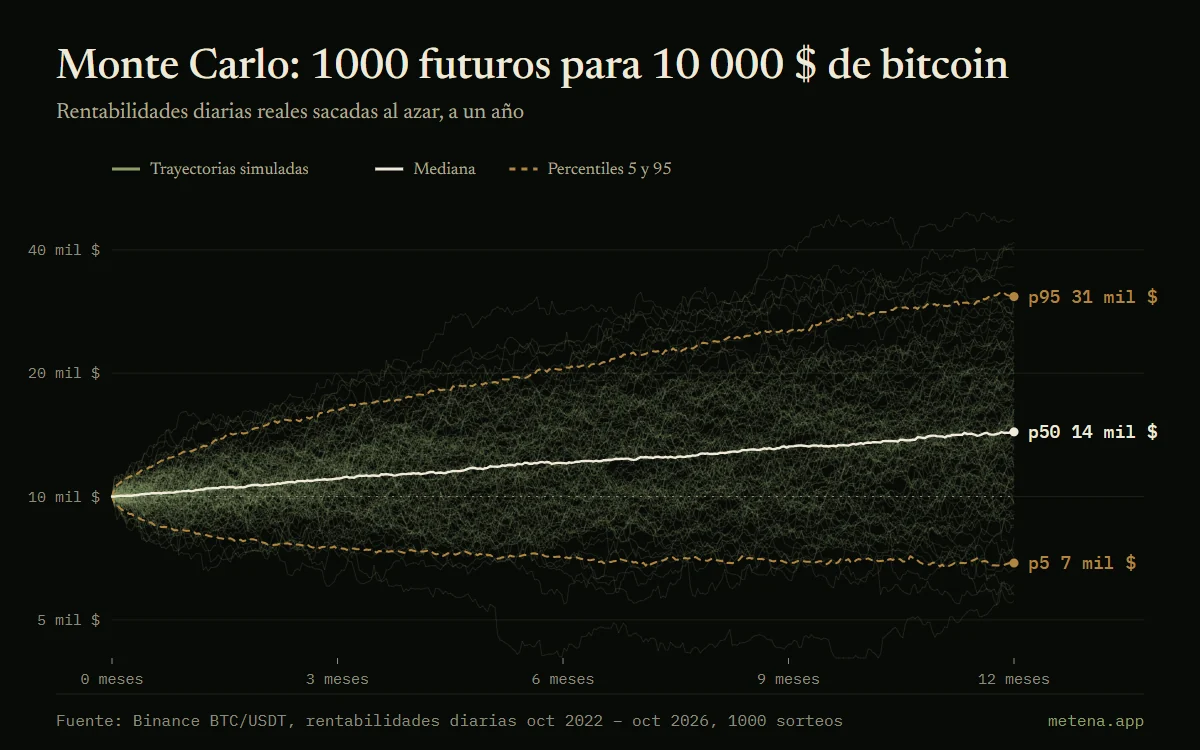
Incluso una regla que no se ha optimizado solo se ha probado sobre una historia. Una simulación de Monte Carlo construye miles de otras sacando al azar los movimientos diarios observados, para ver el abanico de resultados.
Aplicada a 10 000 $ invertidos en bitcoin durante un año, con las rentabilidades de octubre de 2022 a octubre de 2026, da una mediana de 14 381 $, pero un percentil 5 de 6884 $ y un percentil 95 de 30 752 $. Un resultado de backtest es un punto de esa distribución, no una promesa.
Lo que cambian las comisiones
Las cifras de esta guía no incluyen comisiones. Una regla que cambia a menudo de posición paga comisiones en cada cambio, y a ellas se suma la diferencia entre el precio mostrado y el precio realmente obtenido, el deslizamiento. En las grandes plataformas, las comisiones de una orden al contado van de alrededor del 0,1 % al 0,6 % según la tarifa.
El efecto depende del número de operaciones. Una regla que hace diez idas y vueltas al año a un 0,5 % por orden pierde un 10 % al año antes de ganar nada. Una regla lenta, como la media de 200 días, cambia pocas veces de posición y es menos sensible a ello. Una regla rápida puede ver desaparecer toda su ventaja.
El sesgo del superviviente
Un backtest se hace sobre activos que todavía existen. Probar una estrategia con las diez mayores criptos de hoy es elegir a posteriori las que han sobrevivido. LUNA figuraba entre las diez primeras en abril de 2022 y valía una fracción de céntimo un mes después.
Para limitar este sesgo, prueba la regla con la lista de activos tal como era al principio del periodo. Si no es posible, limítate a los activos con una historia larga y lee el resultado como una cota superior.
La lista de comprobación
Antes de creer un backtest, comprueba cinco puntos. ¿La regla decide con información disponible en ese momento? ¿Se cuentan las comisiones y los deslizamientos de precio? ¿El periodo incluye al menos una fuerte subida y una fuerte caída? ¿Los parámetros se eligieron en un periodo distinto del de los resultados mostrados? ¿La pérdida máxima es soportable para ti?
Un backtest no demuestra que una estrategia vaya a funcionar. Sí puede mostrar que no habría funcionado, o que exige encajar más de lo que aceptarías. Ya es mucho.
En Metena
El backtest de Metena reproduce tu estrategia tal como está escrita y luego la somete a un Monte Carlo y a una validación en un periodo que no se usó para ajustarla.
Avísame del lanzamientoTérminos del glosario
- Backtest
- Reproducir una estrategia con datos pasados para medir lo que habría dado. Útil para probar reglas, pero el pasado no predice el futuro.
- Pérdida máxima (drawdown)
- La mayor caída, en porcentaje, entre un máximo y el mínimo que sigue. Mide lo que hay que ser capaz de soportar sin abandonar la estrategia.
- Simulación Monte Carlo
- Método que genera miles de trayectorias posibles a partir de tus reglas, para ver el abanico de resultados en lugar de un solo escenario. Cada trayectoria es un futuro posible, no una previsión.
- Percentil (p5, p95)
- El percentil 5 es el valor por debajo del cual cae el 5 % de los escenarios simulados; el 95, el que solo supera el 5 %. Delimitan los escenarios bajo y alto.
- Media móvil (SMA, EMA)
- Precio medio en un período dado: suaviza el ruido y hace destacar la tendencia. La EMA da más peso a los precios recientes.
- Ratio de Sharpe
- La rentabilidad en relación con la volatilidad soportada. Cuanto más alto, más rentabilidad se obtuvo con sacudidas moderadas.


Guías relacionadas
- Construir una estrategia cripto de la A a la Z
- Tesis, asignación, tamaño de las posiciones, reglas de entrada y salida, prueba: los elementos de una estrategia cripto escrita, en el orden en que se deciden.
- DCA en bitcoin: lo que muestran siete años de datos
- Invertir un importe fijo cada semana en bitcoin: resultados reales desde 2019, compra única, peor momento para empezar y precio medio.
- Escribir tu tesis de inversión y tus condiciones de invalidación
- Cómo escribir una tesis de inversión cripto, traducirla en reglas y fijar condiciones de invalidación, con los ejemplos reales de Terra-LUNA y FTX en 2022.
- Gestión del riesgo cripto: tamaño de posición, apalancamiento y liquidación
- Cuánto invertir por posición, qué cambia realmente el apalancamiento y por qué diversificar entre criptos protege poco: ejemplos reales con bitcoin y ether.
- Cuándo vender tus criptomonedas: escribir tu plan de salida
- Tramos de toma de ganancias, stop, condición de invalidación, rebalanceo: cuatro razones para vender que se escriben antes de comprar, con ejemplos con cifras.



Pon estas nociones en práctica.
Escribe tu estrategia en unos minutos: Metena la analiza cuando lo pides y explica cada término en contexto.
Avísame del lanzamientoContenido con fines educativos. No constituye asesoramiento de inversión. Los criptoactivos presentan un riesgo elevado que puede llegar a la pérdida total del capital.