 Metena
Percentiles p5 y p95: definición y lectura
El percentil 5 es el valor por debajo del cual cae el 5 % de los escenarios simulados; el 95, el que solo supera el 5 %. Delimitan los escenarios bajo y alto.
Definición
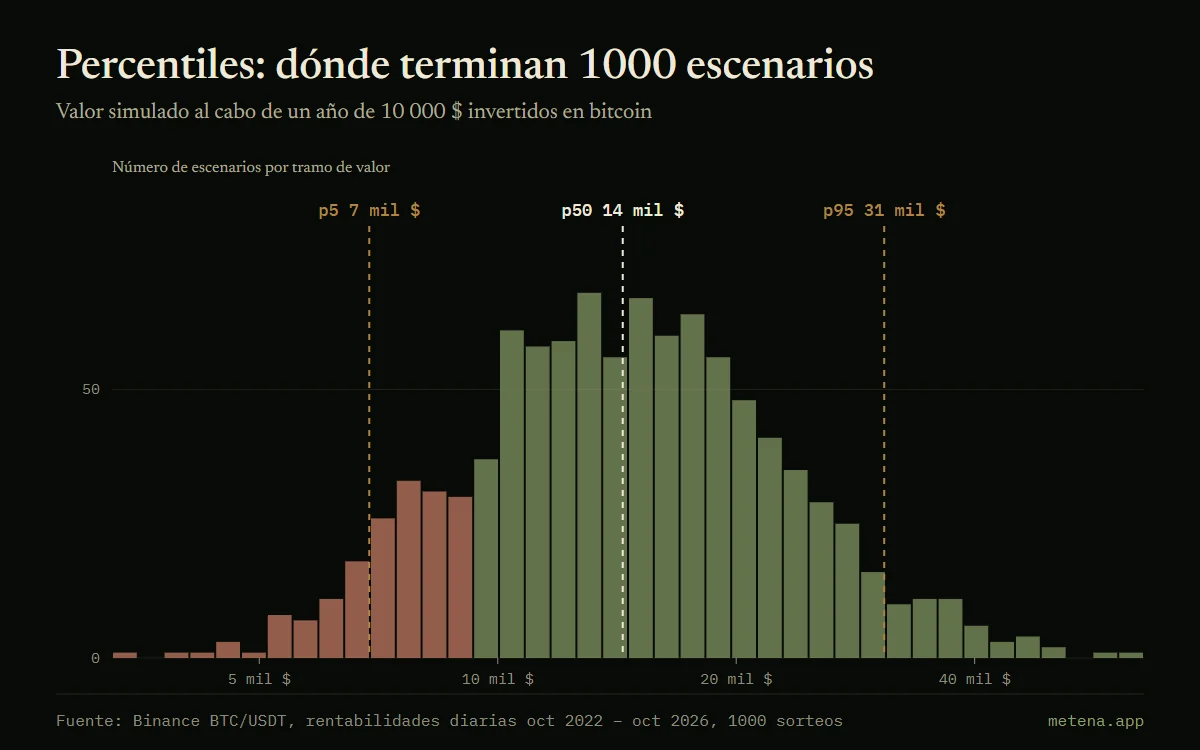
Un percentil ordena los resultados. Entre 1000 escenarios ordenados del peor al mejor, el percentil 5 (p5) está en torno al 50.º, la mediana (p50) en el 500.º y el percentil 95 (p95) en torno al 950.º.
El p5 es útil para decidir: describe un mal escenario plausible, no el peor posible. Si no puedes soportar el p5, la estrategia asume más riesgo del que crees.
Cómo leer el gráfico
Cada barra cuenta los escenarios que terminan en un tramo de valor, en el eje horizontal logarítmico. En rojo, los tramos por debajo de los 10 000 $ iniciales.
Las tres líneas verticales marcan el p5, la mediana y el p95.
Ejemplo con cifras
En las 1000 trayectorias a un año simuladas a partir de las rentabilidades de bitcoin (octubre de 2022 – octubre de 2026): p5 en 6884 $, mediana en 14 381 $, p95 en 30 752 $, para 10 000 $ invertidos. 205 escenarios de 1000 terminan en pérdidas.
En Metena
Los resultados de Monte Carlo de Metena se presentan en percentiles: p5 para el escenario desfavorable, mediana y p95 para el favorable.
Avísame del lanzamientoTérminos relacionados
- Simulación Monte Carlo
- Método que genera miles de trayectorias posibles a partir de tus reglas, para ver el abanico de resultados en lugar de un solo escenario. Cada trayectoria es un futuro posible, no una previsión.
- Backtest
- Reproducir una estrategia con datos pasados para medir lo que habría dado. Útil para probar reglas, pero el pasado no predice el futuro.
- Pérdida máxima (drawdown)
- La mayor caída, en porcentaje, entre un máximo y el mínimo que sigue. Mide lo que hay que ser capaz de soportar sin abandonar la estrategia.
- Ratio de Sharpe
- La rentabilidad en relación con la volatilidad soportada. Cuanto más alto, más rentabilidad se obtuvo con sacudidas moderadas.


Guías relacionadas
- Cómo leer un backtest cripto sin dejarse engañar
- Rentabilidad, pérdida máxima, sobreajuste, Monte Carlo: cómo leer los resultados del backtest de una estrategia cripto, con ejemplos reales en bitcoin.

Pon estas nociones en práctica.
Escribe tu estrategia en unos minutos: Metena la analiza cuando lo pides y explica cada término en contexto.
Avísame del lanzamientoContenido con fines educativos. No constituye asesoramiento de inversión. Los criptoactivos presentan un riesgo elevado que puede llegar a la pérdida total del capital.