 Metena
Lire un backtest crypto sans se faire piéger
Un backtest affiche souvent une courbe qui monte et un multiple flatteur. Ce chiffre seul dit peu de chose. Ce guide reprend une règle simple appliquée au bitcoin depuis 2018 et montre ce qu’il faut regarder en plus du rendement : les pertes traversées, la façon dont la règle a été choisie, et l’éventail des résultats possibles.
Un exemple : la moyenne mobile 200 jours
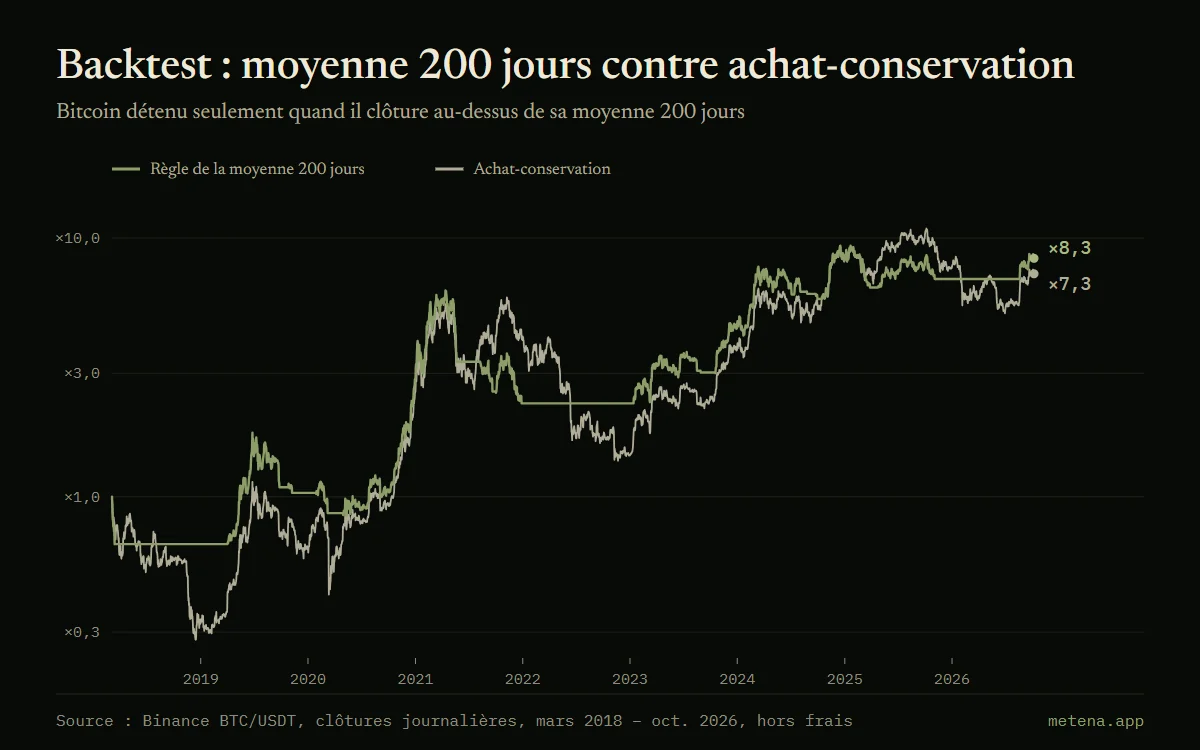
La règle est la suivante : détenir du bitcoin quand il a clôturé la veille au-dessus de sa moyenne des 200 derniers jours, sinon rester en dollars. La décision se prend sur la clôture de la veille, pour ne pas utiliser une information qu’on n’aurait pas eue.
Du 5 mars 2018 au 7 octobre 2026, hors frais, cette règle multiplie le capital par 8,3. L’achat-conservation le multiplie par 7,3. La règle n’a été investie que 52 % du temps.
Regarder les pertes avant le rendement
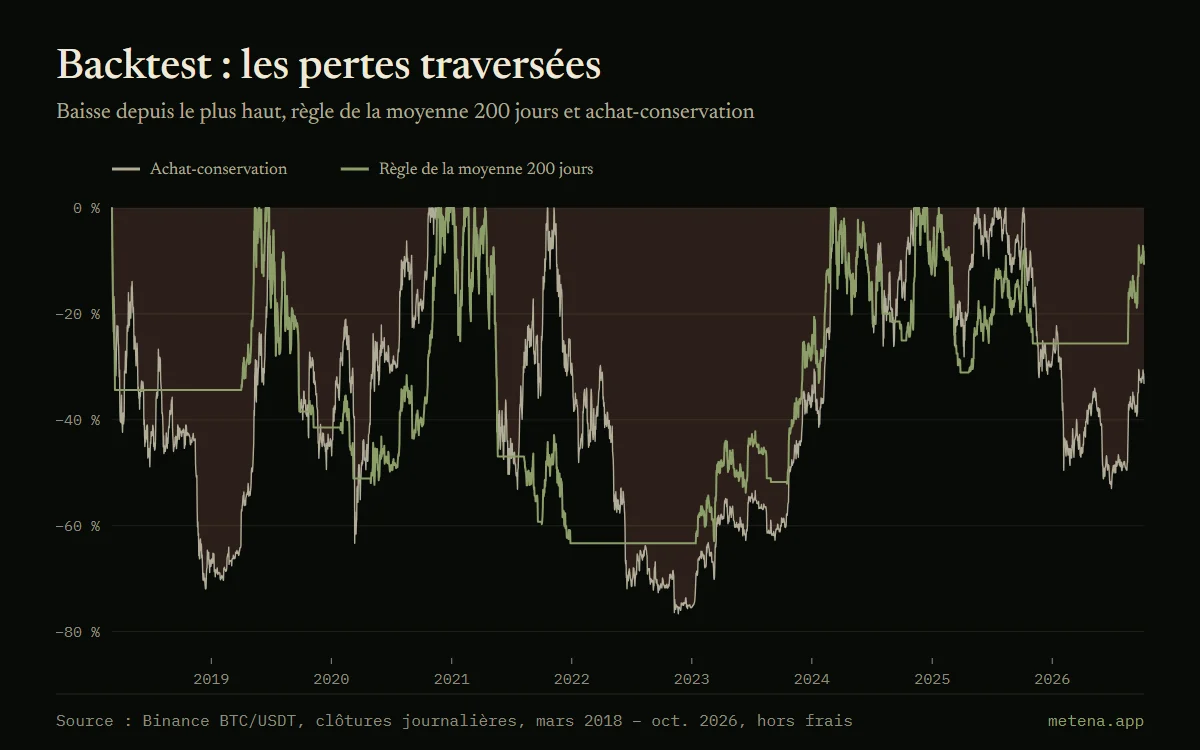
Le multiple final cache le chemin. La perte maximale de la règle est de −63 %, contre −77 % pour l’achat-conservation : moins profonde, mais loin d’être confortable. Sur la période, le portefeuille de la règle a passé 698 jours à plus de 50 % sous son plus haut, contre 739 jours pour l’achat-conservation.
La question utile est donc : auriez-vous suivi cette règle pendant ces 698 jours ? Un backtest qui gagne à la fin mais qu’on aurait abandonné au milieu ne vaut rien en pratique. C’est pour cela que la perte maximale et la durée des creux comptent autant que le rendement.
Le piège du surapprentissage
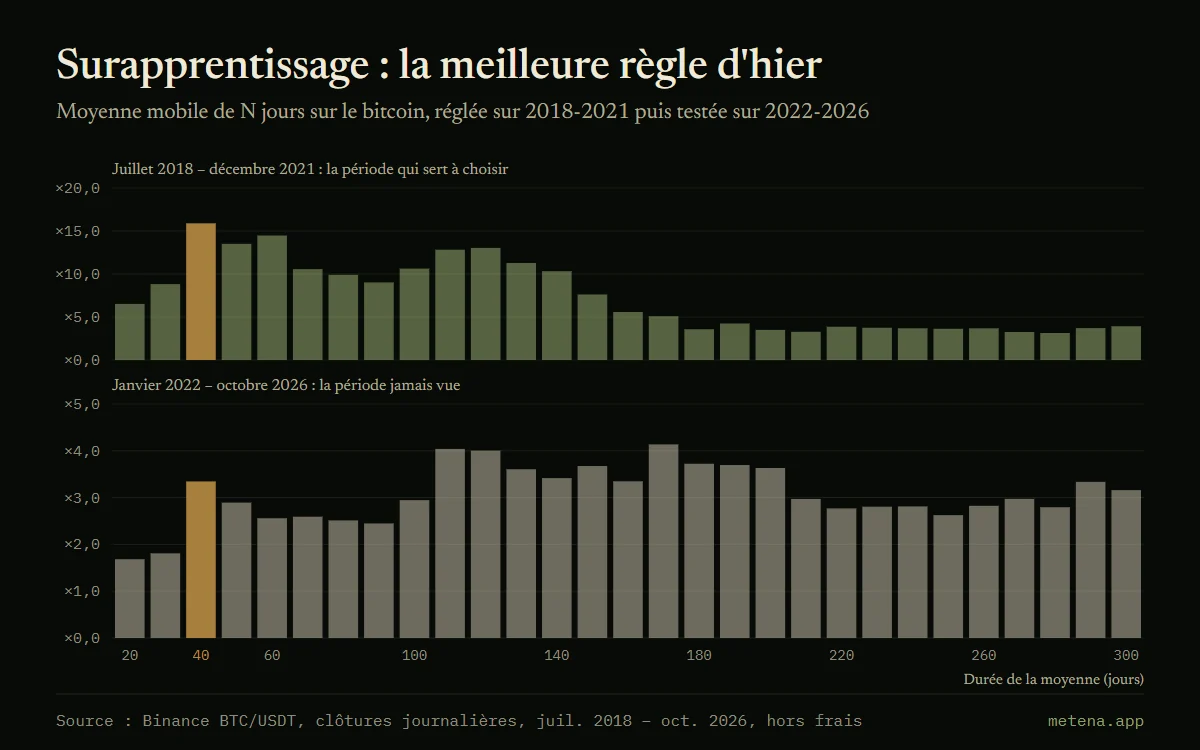
Pourquoi 200 jours et pas 150 ou 40 ? Si l’on teste toutes les durées et qu’on garde la meilleure, on obtient un résultat superbe sur le passé, mais en partie dû au hasard. C’est le surapprentissage : la règle s’est adaptée au bruit de l’historique plutôt qu’à un comportement durable du marché.
L’expérience est simple à reproduire. On teste la règle pour des moyennes de 20 à 300 jours sur la période de juillet 2018 à décembre 2021. La meilleure est la moyenne 40 jours, qui multiplie le capital par 15,9 sur cette période, contre 7,3 pour l’achat-conservation. On applique ensuite chaque durée telle quelle à la période suivante, de janvier 2022 à octobre 2026, qu’elle n’a pas servi à choisir.
Hors échantillon, la moyenne 40 jours ne multiplie plus le capital que par 3,3 et se classe 11ᵉ sur 29. La meilleure durée sur la nouvelle période est la moyenne 170 jours (×4,1), qui n’était que moyenne sur la première. La moyenne 200 jours, choisie par convention et non par optimisation, fait ×3,5 puis ×3,6 : moins brillante au départ, plus stable ensuite.
Un seul passé, beaucoup de futurs possibles
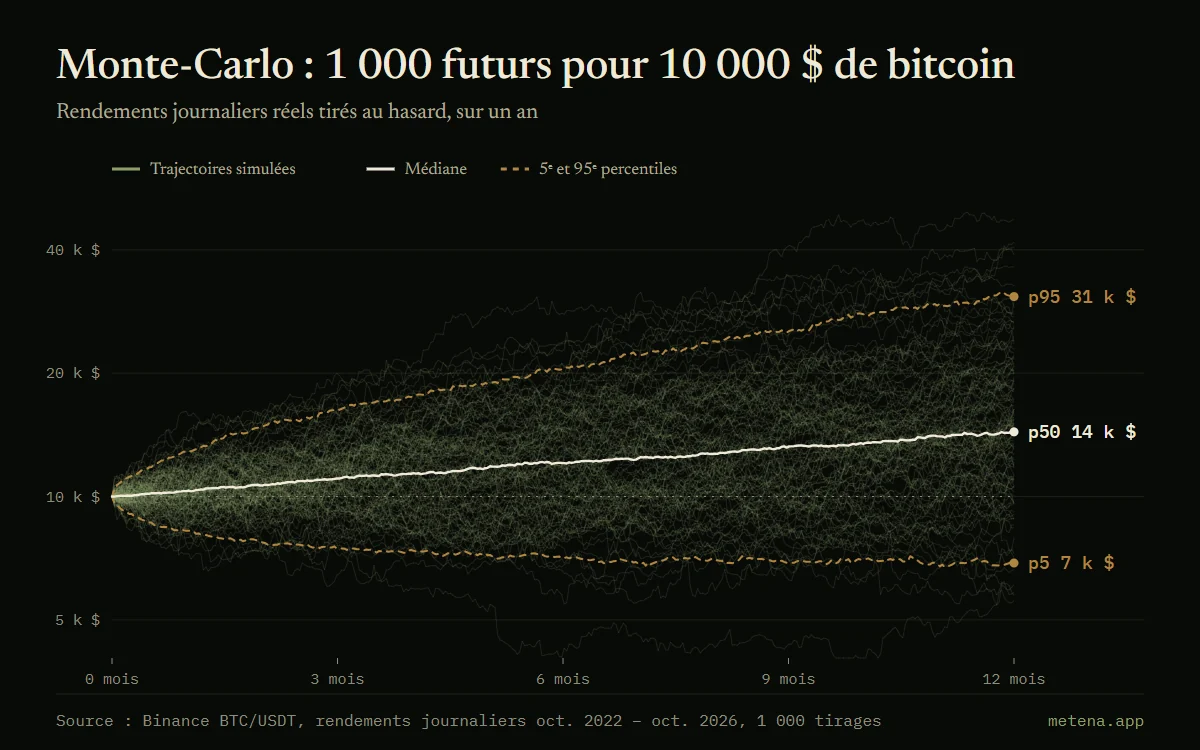
Même une règle qui n’a pas été optimisée n’a été testée que sur une seule histoire. Une simulation Monte-Carlo en construit des milliers d’autres en tirant au hasard les mouvements journaliers observés, pour voir l’éventail des résultats.
Appliquée à 10 000 $ placés en bitcoin pendant un an, avec les rendements d’octobre 2022 à octobre 2026, elle donne une médiane de 14 381 $, mais un 5ᵉ percentile à 6 884 $ et un 95ᵉ à 30 752 $. Un résultat de backtest est un point dans cette distribution, pas une promesse.
Ce que les frais changent
Les chiffres de ce guide sont hors frais. Une règle qui change souvent de position paie des frais à chaque passage, et l’écart entre le prix affiché et le prix réellement obtenu, le glissement, s’y ajoute. Sur les grandes plateformes, les frais d’un ordre au comptant vont d’environ 0,1 % à 0,6 % selon l’offre.
L’effet dépend du nombre d’opérations. Une règle qui fait dix allers-retours par an à 0,5 % par ordre perd 10 % par an avant de gagner quoi que ce soit. Une règle lente, comme la moyenne 200 jours, change rarement de position et y est moins sensible. Une règle rapide peut voir tout son avantage disparaître.
Le biais du survivant
Un backtest porte sur des actifs qui existent encore. Tester une stratégie sur les dix plus grandes cryptos d’aujourd’hui, c’est choisir après coup celles qui ont survécu. LUNA figurait parmi les dix premières en avril 2022 et valait une fraction de centime un mois plus tard.
Pour limiter ce biais, testez la règle sur la liste des actifs telle qu’elle était au début de la période. À défaut, tenez-vous aux actifs dont l’histoire est longue, et lisez le résultat comme une borne haute.
La liste de contrôle
Avant de croire un backtest, vérifiez cinq points. La règle prend-elle ses décisions avec des informations disponibles à ce moment-là ? Les frais et les écarts de prix sont-ils comptés ? La période couvre-t-elle au moins une forte hausse et une forte baisse ? Les paramètres ont-ils été choisis sur une autre période que celle des résultats affichés ? La perte maximale est-elle supportable pour vous ?
Un backtest ne prouve pas qu’une stratégie fonctionnera. Il peut en revanche montrer qu’elle n’aurait pas fonctionné, ou qu’elle demande d’encaisser plus que ce que vous accepteriez. C’est déjà beaucoup.
Dans Metena
Le backtest de Metena rejoue votre stratégie telle qu’écrite, puis la soumet à un Monte-Carlo et à une validation sur une période qu’elle n’a pas servi à régler.
Être prévenu du lancementTermes du lexique
- Backtest
- Rejouer une stratégie sur des données passées pour mesurer ce qu’elle aurait donné. Utile pour tester des règles, mais le passé ne prédit pas l’avenir.
- Perte maximale (drawdown)
- La plus forte baisse, en pourcentage, entre un sommet et le creux qui suit. Elle mesure ce qu’il faut être capable d’encaisser sans abandonner sa stratégie.
- Simulation Monte-Carlo
- Méthode qui génère des milliers de trajectoires possibles à partir de vos règles, pour voir l’éventail des résultats plutôt qu’un seul scénario. Chaque trajectoire est un futur possible, pas une prévision.
- Percentile (p5, p95)
- Le 5ᵉ percentile est la valeur sous laquelle tombent 5 % des scénarios simulés ; le 95ᵉ, celle que seuls 5 % dépassent. Ils bornent les scénarios bas et haut.
- Moyenne mobile (SMA, EMA)
- Prix moyen sur une période donnée : elle lisse le bruit et fait ressortir la tendance. L’EMA donne plus de poids aux prix récents.
- Ratio de Sharpe
- Le rendement rapporté à la volatilité subie. Plus il est élevé, plus le rendement a été obtenu avec des secousses modérées.


Guides liés
- Construire une stratégie crypto de A à Z
- Thèse, allocation, taille des positions, règles d’entrée et de sortie, test : les éléments d’une stratégie crypto écrite, dans l’ordre où ils se décident.
- DCA sur le bitcoin : ce que sept ans de données montrent
- Investir un montant fixe chaque semaine dans le bitcoin : résultats réels depuis 2019, achat en une fois, pire moment pour commencer et prix de revient.
- Écrire sa thèse d’investissement et ses conditions d’invalidation
- Écrire une thèse d’investissement crypto, la traduire en règles et fixer ses conditions d’invalidation, avec les cas réels de Terra-LUNA et FTX.
- Gestion du risque crypto : taille de position, levier et liquidation
- Combien investir par position, ce que change le levier et pourquoi diversifier entre cryptos protège peu : exemples réels sur le bitcoin et l’ether.
- Quand vendre ses cryptos : écrire son plan de sortie
- Paliers de prise de profit, stop, condition d’invalidation, rééquilibrage : quatre raisons de vendre à écrire avant d’acheter, avec des exemples chiffrés.



Mettez ces notions en pratique.
Écrivez votre stratégie en quelques minutes : Metena l’analyse quand vous le demandez et explique chaque terme en contexte.
Être prévenu du lancementContenu à visée éducative. Il ne constitue pas un conseil en investissement. Les crypto-actifs présentent un risque élevé pouvant aller jusqu’à la perte totale du capital.