 Metena
Backtest crypto : définition et exemple bitcoin
Rejouer une stratégie sur des données passées pour mesurer ce qu’elle aurait donné. Utile pour tester des règles, mais le passé ne prédit pas l’avenir.
Définition
Un backtest applique des règles écrites à l’historique des prix, jour après jour, comme si vous les aviez suivies. Il donne un rendement, une perte maximale et le temps passé investi.
Ses résultats dépendent de la période choisie, des frais, et surtout d’un piège : ajuster les règles jusqu’à ce qu’elles collent au passé. Une règle optimisée sur l’historique peut échouer dès qu’elle rencontre un marché nouveau. Un bon backtest teste la règle sur une période qu’elle n’a pas servi à régler.
Comment lire le graphique
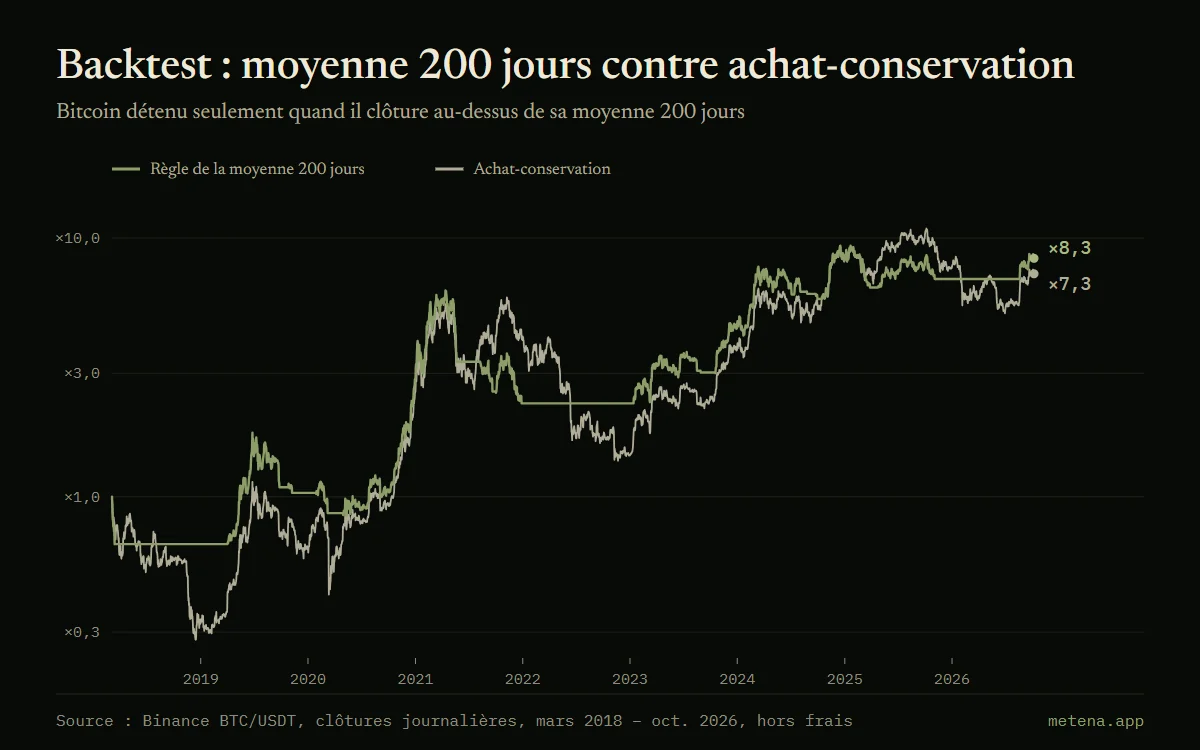
Les deux courbes partent de 1 (le capital initial) sur une échelle logarithmique. En gris, l’achat-conservation du BTC. En vert, la règle : détenir du BTC seulement si la clôture de la veille est au-dessus de sa moyenne sur 200 jours, sinon rester en dollars.
Les étiquettes à droite donnent le multiple final de chaque approche.
Exemple chiffré
Du 5 mars 2018 au 7 octobre 2026, hors frais : l’achat-conservation multiplie le capital par 7,3 avec une perte maximale de −77 %. La règle de la moyenne 200 jours le multiplie par 8,3 avec une perte maximale de −63 %, en restant investie 52 % du temps. Avec des frais et sur une autre période, l’écart change.
Dans Metena
Le backtest de Metena rejoue votre stratégie telle qu’écrite, puis la soumet à un Monte-Carlo et à une validation sur une période qu’elle n’a pas servi à régler.
Être prévenu du lancementTermes liés
- Simulation Monte-Carlo
- Méthode qui génère des milliers de trajectoires possibles à partir de vos règles, pour voir l’éventail des résultats plutôt qu’un seul scénario. Chaque trajectoire est un futur possible, pas une prévision.
- Perte maximale (drawdown)
- La plus forte baisse, en pourcentage, entre un sommet et le creux qui suit. Elle mesure ce qu’il faut être capable d’encaisser sans abandonner sa stratégie.
- Ratio de Sharpe
- Le rendement rapporté à la volatilité subie. Plus il est élevé, plus le rendement a été obtenu avec des secousses modérées.
- Moyenne mobile (SMA, EMA)
- Prix moyen sur une période donnée : elle lisse le bruit et fait ressortir la tendance. L’EMA donne plus de poids aux prix récents.


Guides liés
- Construire une stratégie crypto de A à Z
- Thèse, allocation, taille des positions, règles d’entrée et de sortie, test : les éléments d’une stratégie crypto écrite, dans l’ordre où ils se décident.
- DCA sur le bitcoin : ce que sept ans de données montrent
- Investir un montant fixe chaque semaine dans le bitcoin : résultats réels depuis 2019, achat en une fois, pire moment pour commencer et prix de revient.
- Lire un backtest crypto sans se faire piéger
- Rendement, perte maximale, surapprentissage, Monte-Carlo : comment lire le backtest d’une stratégie crypto, avec des exemples réels sur le bitcoin.



Mettez ces notions en pratique.
Écrivez votre stratégie en quelques minutes : Metena l’analyse quand vous le demandez et explique chaque terme en contexte.
Être prévenu du lancementContenu à visée éducative. Il ne constitue pas un conseil en investissement. Les crypto-actifs présentent un risque élevé pouvant aller jusqu’à la perte totale du capital.