 Metena
Ratio de Sharpe: definición, cálculo, BTC y ETH
La rentabilidad en relación con la volatilidad soportada. Cuanto más alto, más rentabilidad se obtuvo con sacudidas moderadas.
Definición
El ratio de Sharpe divide la rentabilidad media entre su volatilidad. Dos inversiones que rinden lo mismo no tienen el mismo Sharpe si una lo consigue con sacudidas mucho más fuertes.
En finanzas clásicas se resta antes el tipo sin riesgo. Aquí se fija en 0 para simplificar. Por encima de 1, la rentabilidad se obtuvo con una volatilidad razonable; por debajo de 0,5, las sacudidas pesaron mucho frente a la ganancia.
El Sharpe trata igual las subidas bruscas que las caídas bruscas. Para una medida que solo penaliza la bajada, se usa el ratio de Sortino.
Cómo leer el gráfico
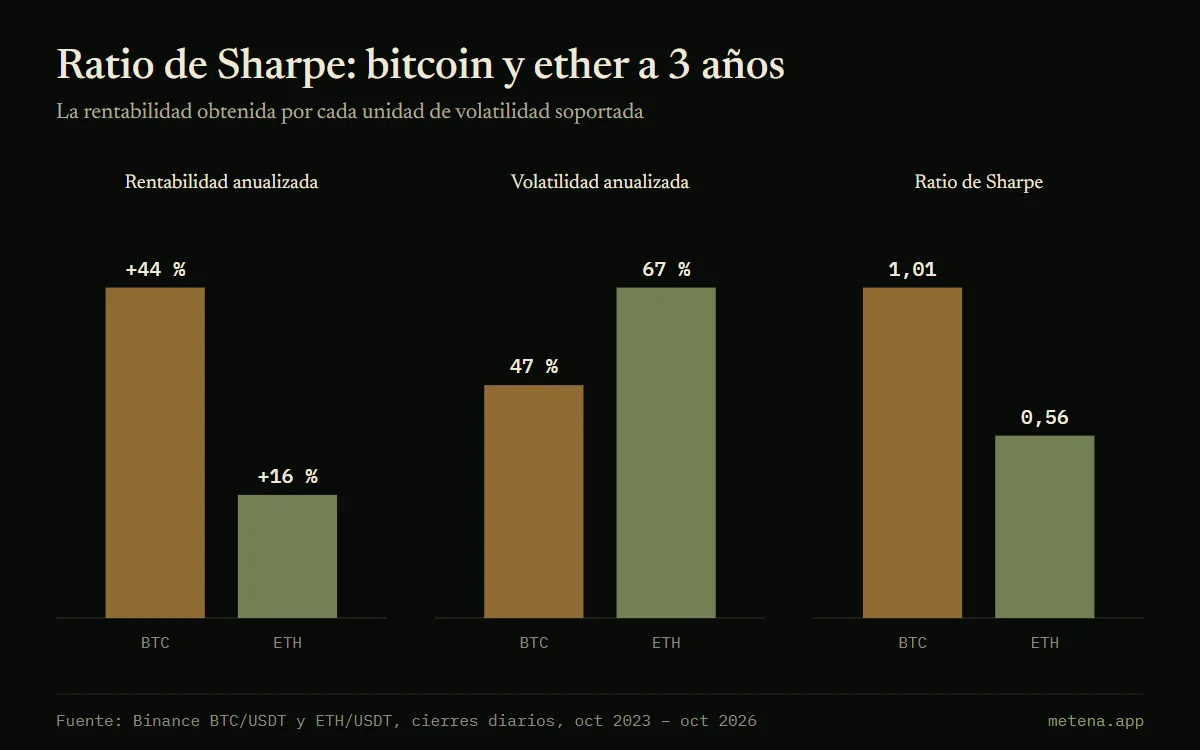
Tres paneles, tres medidas en el mismo periodo de 3 años: la rentabilidad anualizada, la volatilidad anualizada y el ratio de Sharpe, que es aproximadamente el cociente de ambas.
BTC en dorado, ETH en verde.
Ejemplo con cifras
Del 8 de octubre de 2023 al 7 de octubre de 2026, bitcoin rindió un 44 % anual con una volatilidad del 47 %: Sharpe de 1,01. Ether rindió un 16 % anual con una volatilidad del 67 %: Sharpe de 0,56. El Sharpe se calcula sobre las rentabilidades diarias, anualizadas sobre 365 días.
En Metena
Metena calcula el Sharpe de tu cartera real y de tus backtests, junto al Sortino, la volatilidad y la pérdida máxima.
Avísame del lanzamientoTérminos relacionados
- Volatilidad
- La amplitud de las variaciones de precio de un activo. Una volatilidad alta implica grandes movimientos, tanto al alza como a la baja.
- Pérdida máxima (drawdown)
- La mayor caída, en porcentaje, entre un máximo y el mínimo que sigue. Mide lo que hay que ser capaz de soportar sin abandonar la estrategia.
- Backtest
- Reproducir una estrategia con datos pasados para medir lo que habría dado. Útil para probar reglas, pero el pasado no predice el futuro.
- Percentil (p5, p95)
- El percentil 5 es el valor por debajo del cual cae el 5 % de los escenarios simulados; el 95, el que solo supera el 5 %. Delimitan los escenarios bajo y alto.


Guías relacionadas
- Cómo leer un backtest cripto sin dejarse engañar
- Rentabilidad, pérdida máxima, sobreajuste, Monte Carlo: cómo leer los resultados del backtest de una estrategia cripto, con ejemplos reales en bitcoin.

Pon estas nociones en práctica.
Escribe tu estrategia en unos minutos: Metena la analiza cuando lo pides y explica cada término en contexto.
Avísame del lanzamientoContenido con fines educativos. No constituye asesoramiento de inversión. Los criptoactivos presentan un riesgo elevado que puede llegar a la pérdida total del capital.