 Metena
Drawdown (pérdida máxima): definición y ejemplo
La mayor caída, en porcentaje, entre un máximo y el mínimo que sigue. Mide lo que hay que ser capaz de soportar sin abandonar la estrategia.
Definición
El drawdown se calcula siempre a partir del máximo alcanzado hasta ese momento. Si una cartera sube a 10 000 $ y luego baja a 6000 $, su drawdown es de −40 %, aunque siga por encima de su precio de compra.
La pérdida máxima (max drawdown) es la más profunda de esas caídas en un periodo. Es la medida de riesgo más concreta: indica cuánto capital habrías visto desaparecer, en el peor momento, si hubieras entrado en el máximo.
Salir de un pozo cuesta más que caer en él. Tras un −50 %, hace falta un +100 % para volver al punto de partida; tras un −83 %, hace falta un +495 %.
Cómo leer el gráfico
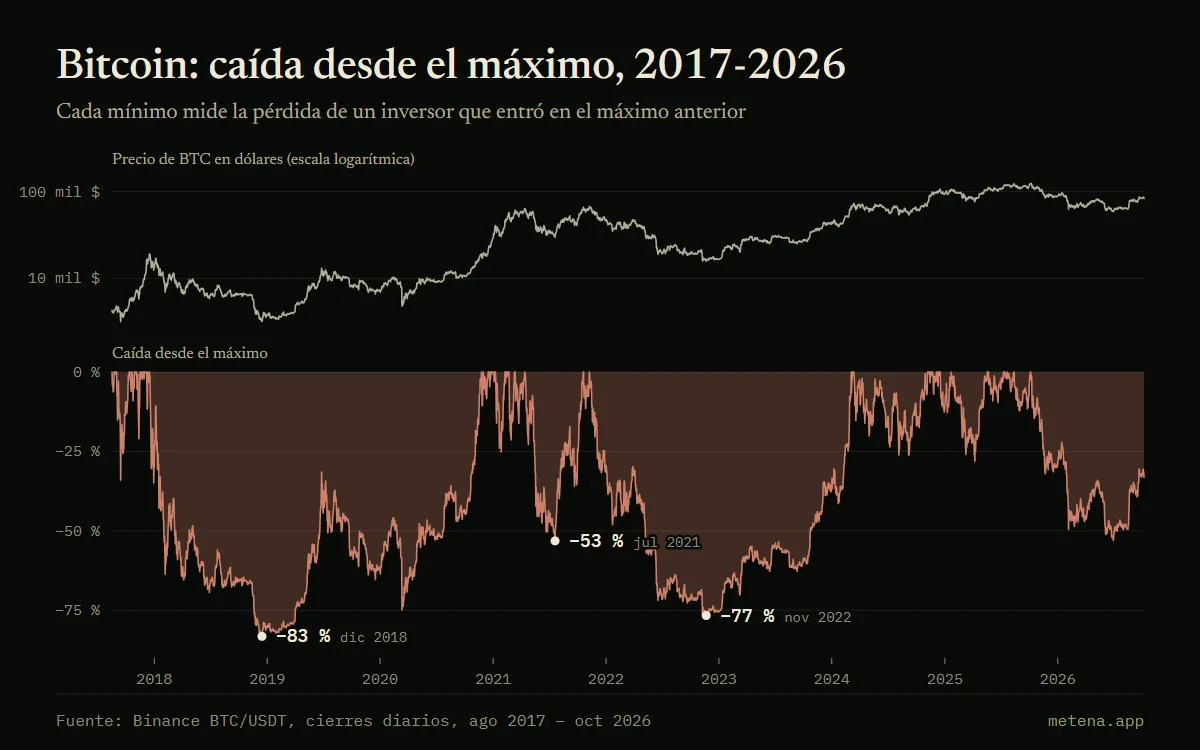
Arriba, el precio de bitcoin en escala logarítmica: una misma distancia vertical representa la misma variación porcentual, tanto si el precio está en 4000 $ como en 100 000 $.
Abajo, la caída respecto al máximo anterior. La curva toca el 0 % en cada nuevo récord y luego baja hasta el siguiente mínimo. Los tres mínimos más profundos llevan su fecha.
Ejemplo con cifras
Un inversor que entró en el máximo del 16 de diciembre de 2017 (19 103 $ al cierre) vio su posición caer a 3212 $ el 15 de diciembre de 2018: −83 %. Quien entró el 8 de noviembre de 2021 (67 526 $) bajó a 15 781 $ el 21 de noviembre de 2022: −77 %. El 7 de octubre de 2026, bitcoin cotiza a 83 322 $, un 33 % por debajo de su máximo.
En Metena
Metena calcula el drawdown de tus posiciones reales, sin el efecto de tus retiradas, y te pide indicar en tu estrategia la caída máxima que aceptas. El diagnóstico comprueba después que tus reglas resisten los mínimos históricos.
Avísame del lanzamientoTérminos relacionados
- Volatilidad
- La amplitud de las variaciones de precio de un activo. Una volatilidad alta implica grandes movimientos, tanto al alza como a la baja.
- Backtest
- Reproducir una estrategia con datos pasados para medir lo que habría dado. Útil para probar reglas, pero el pasado no predice el futuro.
- Prueba de resistencia
- Simulación de tus reglas durante un shock histórico, como el desplome de marzo de 2020, el colapso de LUNA o la quiebra de FTX, para ver lo que habrían soportado.
- Ratio de Sharpe
- La rentabilidad en relación con la volatilidad soportada. Cuanto más alto, más rentabilidad se obtuvo con sacudidas moderadas.


Guías relacionadas
- DCA en bitcoin: lo que muestran siete años de datos
- Invertir un importe fijo cada semana en bitcoin: resultados reales desde 2019, compra única, peor momento para empezar y precio medio.
- Cómo leer un backtest cripto sin dejarse engañar
- Rentabilidad, pérdida máxima, sobreajuste, Monte Carlo: cómo leer los resultados del backtest de una estrategia cripto, con ejemplos reales en bitcoin.
- Gestión del riesgo cripto: tamaño de posición, apalancamiento y liquidación
- Cuánto invertir por posición, qué cambia realmente el apalancamiento y por qué diversificar entre criptos protege poco: ejemplos reales con bitcoin y ether.



Pon estas nociones en práctica.
Escribe tu estrategia en unos minutos: Metena la analiza cuando lo pides y explica cada término en contexto.
Avísame del lanzamientoContenido con fines educativos. No constituye asesoramiento de inversión. Los criptoactivos presentan un riesgo elevado que puede llegar a la pérdida total del capital.