 Metena
Ratio de Sharpe : définition, calcul, BTC et ETH
Le rendement rapporté à la volatilité subie. Plus il est élevé, plus le rendement a été obtenu avec des secousses modérées.
Définition
Le ratio de Sharpe divise le rendement moyen par sa volatilité. Deux placements qui rapportent la même chose n’ont pas le même Sharpe si l’un y arrive par des secousses bien plus fortes.
En finance classique, on soustrait d’abord le taux sans risque. Ici, il est fixé à 0 pour simplifier. Au-dessus de 1, le rendement a été obtenu avec une volatilité raisonnable ; sous 0,5, les secousses ont pesé lourd par rapport au gain.
Le Sharpe traite les hausses brusques comme les baisses brusques. Pour une mesure qui ne pénalise que la baisse, on utilise le ratio de Sortino.
Comment lire le graphique
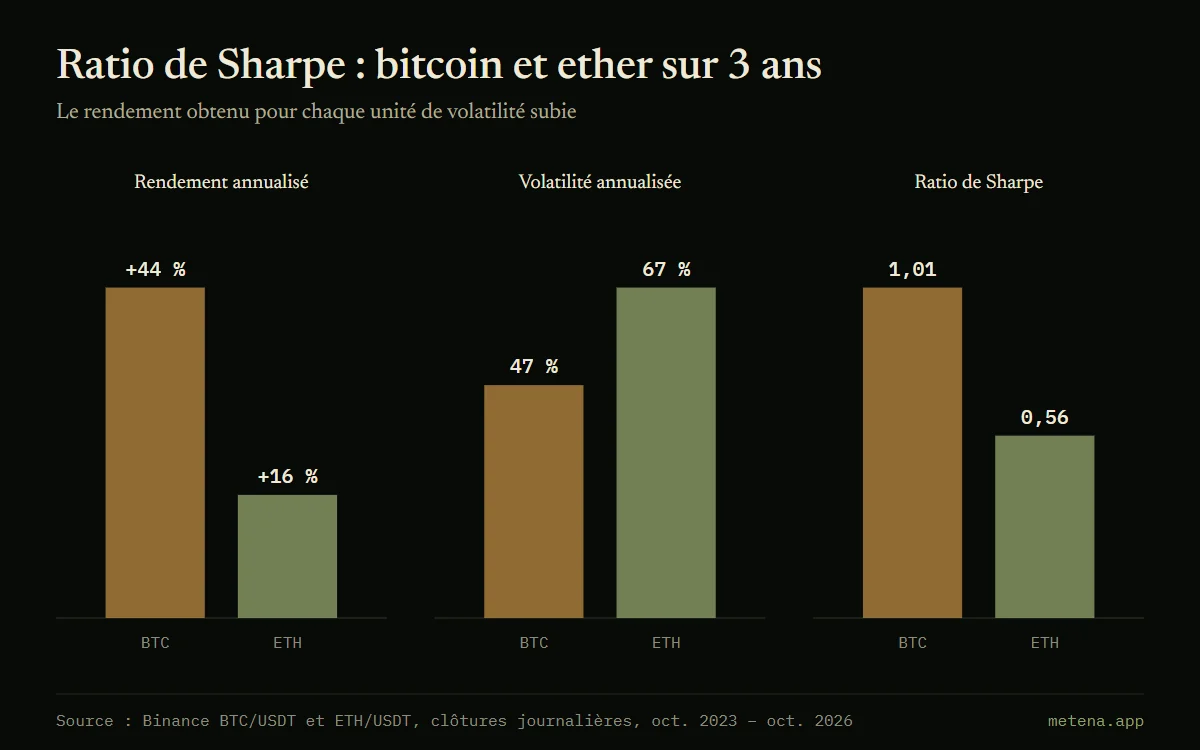
Trois panneaux, trois mesures sur la même période de 3 ans : le rendement annualisé, la volatilité annualisée et le ratio de Sharpe, qui est à peu près le rapport des deux.
BTC en doré, ETH en vert.
Exemple chiffré
Du 8 octobre 2023 au 7 octobre 2026, le bitcoin a rapporté 44 % par an avec une volatilité de 47 % : Sharpe de 1,01. L’ether a rapporté 16 % par an avec une volatilité de 67 % : Sharpe de 0,56. Le Sharpe est calculé sur les rendements journaliers, annualisés sur 365 jours.
Dans Metena
Metena calcule le Sharpe de votre portefeuille réel et de vos backtests, à côté du Sortino, de la volatilité et de la perte maximale.
Être prévenu du lancementTermes liés
- Volatilité
- L’ampleur des variations de prix d’un actif. Une forte volatilité signifie de grands mouvements, à la hausse comme à la baisse.
- Perte maximale (drawdown)
- La plus forte baisse, en pourcentage, entre un sommet et le creux qui suit. Elle mesure ce qu’il faut être capable d’encaisser sans abandonner sa stratégie.
- Backtest
- Rejouer une stratégie sur des données passées pour mesurer ce qu’elle aurait donné. Utile pour tester des règles, mais le passé ne prédit pas l’avenir.
- Percentile (p5, p95)
- Le 5ᵉ percentile est la valeur sous laquelle tombent 5 % des scénarios simulés ; le 95ᵉ, celle que seuls 5 % dépassent. Ils bornent les scénarios bas et haut.


Guides liés
- Lire un backtest crypto sans se faire piéger
- Rendement, perte maximale, surapprentissage, Monte-Carlo : comment lire le backtest d’une stratégie crypto, avec des exemples réels sur le bitcoin.

Mettez ces notions en pratique.
Écrivez votre stratégie en quelques minutes : Metena l’analyse quand vous le demandez et explique chaque terme en contexte.
Être prévenu du lancementContenu à visée éducative. Il ne constitue pas un conseil en investissement. Les crypto-actifs présentent un risque élevé pouvant aller jusqu’à la perte totale du capital.