 Metena
Índice de Sharpe: definição, cálculo, BTC e ETH
O retorno em relação à volatilidade enfrentada. Quanto mais alto, mais o retorno foi obtido com oscilações moderadas.
Definição
O índice de Sharpe divide o retorno médio pela volatilidade. Dois investimentos que rendem o mesmo não têm o mesmo Sharpe se um deles chega lá com solavancos muito mais fortes.
Nas finanças tradicionais, desconta-se antes a taxa livre de risco. Aqui, ela é fixada em 0 para simplificar. Acima de 1, o retorno veio com uma volatilidade razoável; abaixo de 0,5, os solavancos pesaram muito em relação ao ganho.
O Sharpe trata as altas bruscas como as quedas bruscas. Para uma medida que só penaliza a queda, usa-se o índice de Sortino.
Como ler o gráfico
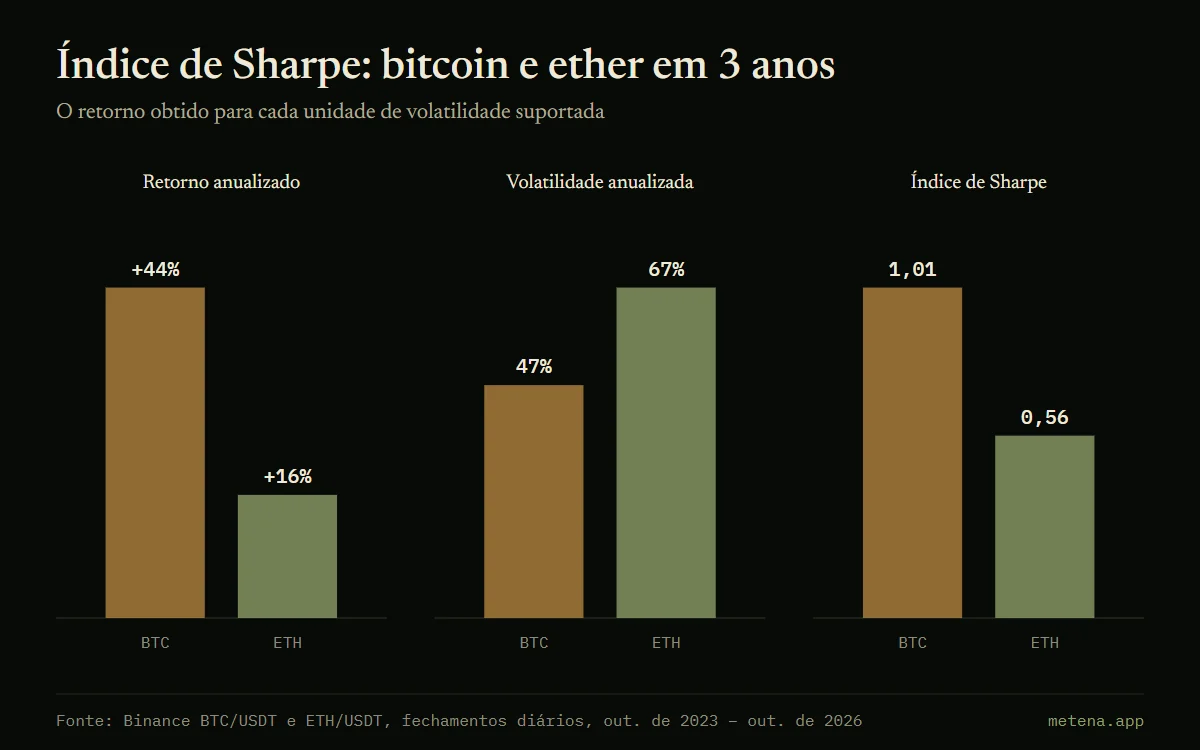
Três painéis, três medidas no mesmo período de 3 anos: retorno anualizado, volatilidade anualizada e índice de Sharpe, que é aproximadamente a razão entre os dois.
BTC em dourado, ETH em verde.
Exemplo com números
De 8 de outubro de 2023 a 7 de outubro de 2026, o bitcoin rendeu 44% ao ano com volatilidade de 47%: Sharpe de 1,01. O ether rendeu 16% ao ano com volatilidade de 67%: Sharpe de 0,56. O Sharpe é calculado sobre os retornos diários, anualizados em 365 dias.
Na Metena
A Metena calcula o Sharpe da sua carteira real e dos seus backtests, ao lado do Sortino, da volatilidade e da perda máxima.
Avise-me no lançamentoTermos relacionados
- Volatilidade
- A amplitude das variações de preço de um ativo. Uma volatilidade alta significa grandes movimentos, tanto para cima quanto para baixo.
- Perda máxima (drawdown)
- A maior queda, em porcentagem, entre um topo e o fundo seguinte. Mede o que é preciso aguentar sem abandonar a estratégia.
- Backtest
- Reproduzir uma estratégia com dados passados para medir o que ela teria rendido. Útil para testar regras, mas o passado não prevê o futuro.
- Percentil (p5, p95)
- O percentil 5 é o valor abaixo do qual ficam 5% dos cenários simulados; o 95, aquele que só 5% ultrapassam. Eles delimitam os cenários pessimista e otimista.


Guias relacionados
- Como ler um backtest cripto sem cair em armadilhas
- Retorno, perda máxima, sobreajuste, Monte Carlo: como ler os resultados do backtest de uma estratégia cripto, com exemplos reais no bitcoin.

Coloque esses conceitos em prática.
Escreva sua estratégia em poucos minutos: a Metena a analisa quando você pede e explica cada termo em contexto.
Avise-me no lançamentoConteúdo de caráter educativo. Não constitui recomendação de investimento. Criptoativos apresentam alto risco, que pode chegar à perda total do capital.