 Metena
Drawdown (perte maximale) : définition, bitcoin
La plus forte baisse, en pourcentage, entre un sommet et le creux qui suit. Elle mesure ce qu’il faut être capable d’encaisser sans abandonner sa stratégie.
Définition
Le drawdown se calcule toujours à partir du plus haut atteint jusque-là. Si un portefeuille monte à 10 000 $, puis redescend à 6 000 $, son drawdown est de −40 %, même s’il reste au-dessus de son prix d’achat.
La perte maximale (max drawdown) est le plus profond de ces creux sur une période. C’est la mesure de risque la plus concrète : elle dit combien vous auriez vu fondre votre capital, au pire moment, si vous étiez entré au sommet.
Remonter d’un creux demande plus d’effort qu’y descendre. Après −50 %, il faut +100 % pour revenir au point de départ ; après −83 %, il faut +495 %.
Comment lire le graphique
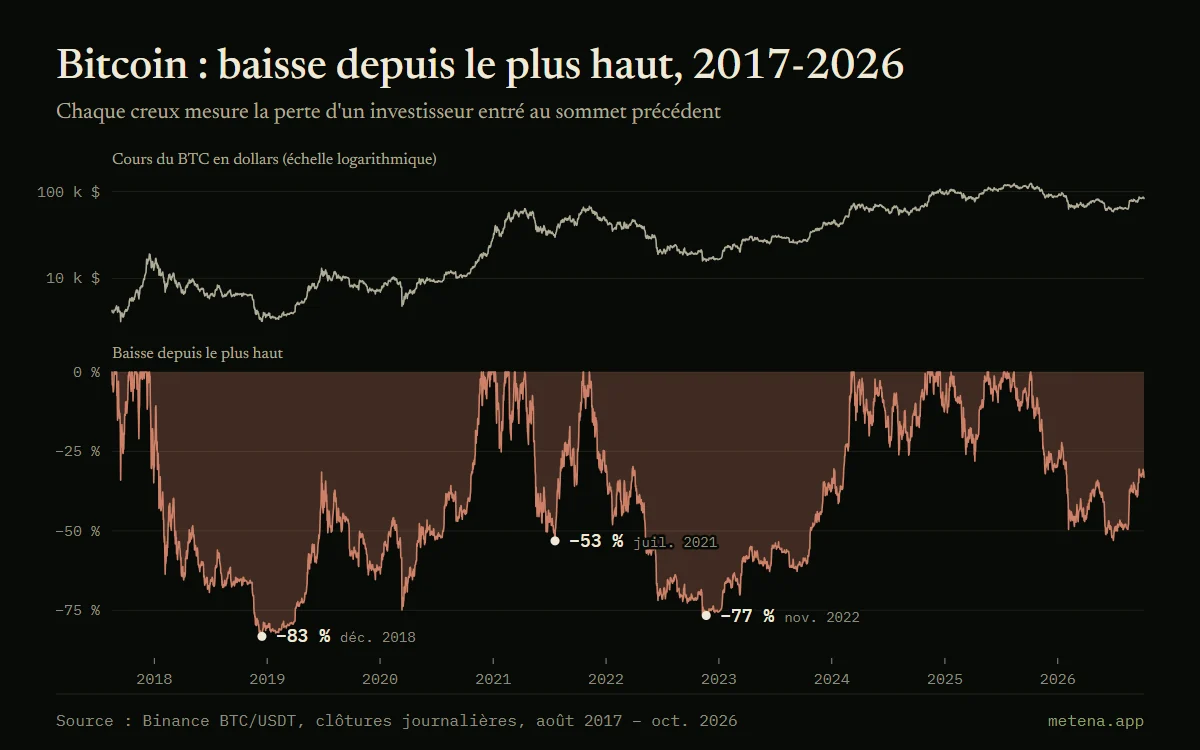
En haut, le cours du bitcoin sur une échelle logarithmique : un même écart vertical représente la même variation en pourcentage, que le prix soit à 4 000 $ ou à 100 000 $.
En bas, la baisse par rapport au plus haut précédent. La courbe touche 0 % à chaque nouveau record, puis plonge jusqu’au creux suivant. Les trois creux les plus profonds sont annotés avec leur date.
Exemple chiffré
Un investisseur entré au sommet du 16 décembre 2017 (19 103 $ à la clôture) a vu sa ligne tomber à 3 212 $ le 15 décembre 2018, soit −83 %. Celui entré le 8 novembre 2021 (67 526 $) est descendu à 15 781 $ le 21 novembre 2022, soit −77 %. Au 7 octobre 2026, le bitcoin cote 83 322 $, à −33 % de son plus haut.
Dans Metena
Metena calcule le drawdown de vos positions réelles, hors effet de vos retraits, et vous demande dans votre stratégie la baisse maximale que vous acceptez. Le diagnostic vérifie ensuite que vos règles tiennent face aux creux historiques.
Être prévenu du lancementTermes liés
- Volatilité
- L’ampleur des variations de prix d’un actif. Une forte volatilité signifie de grands mouvements, à la hausse comme à la baisse.
- Backtest
- Rejouer une stratégie sur des données passées pour mesurer ce qu’elle aurait donné. Utile pour tester des règles, mais le passé ne prédit pas l’avenir.
- Test de résistance
- Simulation de vos règles pendant un choc historique, comme le krach de mars 2020, l’effondrement de LUNA ou la faillite de FTX, pour voir ce qu’elles auraient encaissé.
- Ratio de Sharpe
- Le rendement rapporté à la volatilité subie. Plus il est élevé, plus le rendement a été obtenu avec des secousses modérées.


Guides liés
- DCA sur le bitcoin : ce que sept ans de données montrent
- Investir un montant fixe chaque semaine dans le bitcoin : résultats réels depuis 2019, achat en une fois, pire moment pour commencer et prix de revient.
- Lire un backtest crypto sans se faire piéger
- Rendement, perte maximale, surapprentissage, Monte-Carlo : comment lire le backtest d’une stratégie crypto, avec des exemples réels sur le bitcoin.
- Gestion du risque crypto : taille de position, levier et liquidation
- Combien investir par position, ce que change le levier et pourquoi diversifier entre cryptos protège peu : exemples réels sur le bitcoin et l’ether.



Mettez ces notions en pratique.
Écrivez votre stratégie en quelques minutes : Metena l’analyse quand vous le demandez et explique chaque terme en contexte.
Être prévenu du lancementContenu à visée éducative. Il ne constitue pas un conseil en investissement. Les crypto-actifs présentent un risque élevé pouvant aller jusqu’à la perte totale du capital.