 Metena
Percentis p5 e p95: definição e leitura
O percentil 5 é o valor abaixo do qual ficam 5% dos cenários simulados; o 95, aquele que só 5% ultrapassam. Eles delimitam os cenários pessimista e otimista.
Definição
Um percentil ordena os resultados. Entre 1.000 cenários ordenados do pior ao melhor, o percentil 5 (p5) fica perto do 50º, a mediana (p50) no 500º e o percentil 95 (p95) perto do 950º.
O p5 é útil para decidir: ele descreve um cenário ruim plausível, não o pior possível. Se você não aguenta o p5, a estratégia corre mais risco do que você imagina.
Como ler o gráfico
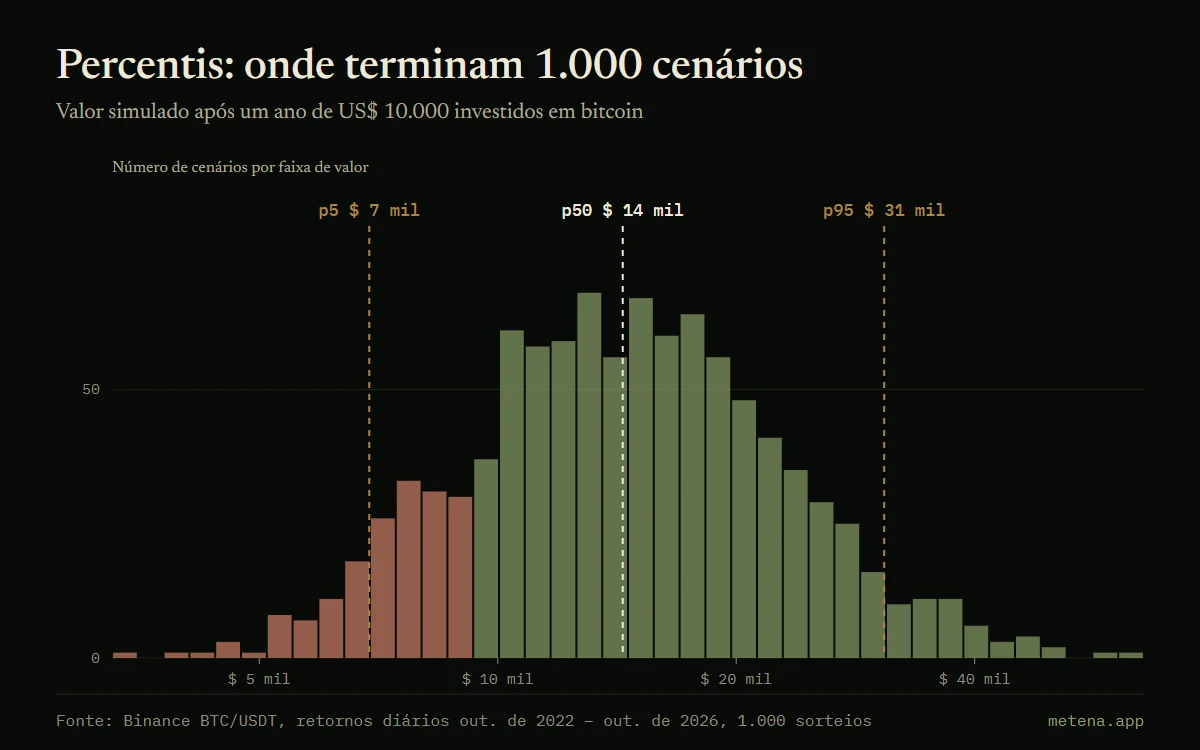
Cada barra conta os cenários que terminam em uma faixa de valor, no eixo horizontal logarítmico. Em vermelho, as faixas abaixo dos US$ 10.000 iniciais.
As três linhas verticais marcam o p5, a mediana e o p95.
Exemplo com números
Nas 1.000 trajetórias de um ano simuladas a partir dos retornos do bitcoin (outubro de 2022 – outubro de 2026): p5 em US$ 6.884, mediana em US$ 14.381, p95 em US$ 30.752, para US$ 10.000 investidos. 205 cenários em 1.000 terminam no prejuízo.
Na Metena
Os resultados de Monte Carlo da Metena são apresentados em percentis: p5 para o cenário desfavorável, mediana, p95 para o favorável.
Avise-me no lançamentoTermos relacionados
- Simulação de Monte Carlo
- Método que gera milhares de trajetórias possíveis a partir das suas regras, para mostrar a faixa de resultados em vez de um único cenário. Cada trajetória é um futuro possível, não uma previsão.
- Backtest
- Reproduzir uma estratégia com dados passados para medir o que ela teria rendido. Útil para testar regras, mas o passado não prevê o futuro.
- Perda máxima (drawdown)
- A maior queda, em porcentagem, entre um topo e o fundo seguinte. Mede o que é preciso aguentar sem abandonar a estratégia.
- Índice de Sharpe
- O retorno em relação à volatilidade enfrentada. Quanto mais alto, mais o retorno foi obtido com oscilações moderadas.


Guias relacionados
- Como ler um backtest cripto sem cair em armadilhas
- Retorno, perda máxima, sobreajuste, Monte Carlo: como ler os resultados do backtest de uma estratégia cripto, com exemplos reais no bitcoin.

Coloque esses conceitos em prática.
Escreva sua estratégia em poucos minutos: a Metena a analisa quando você pede e explica cada termo em contexto.
Avise-me no lançamentoConteúdo de caráter educativo. Não constitui recomendação de investimento. Criptoativos apresentam alto risco, que pode chegar à perda total do capital.