 Metena
Backtest cripto: definição e exemplo com bitcoin
Reproduzir uma estratégia com dados passados para medir o que ela teria rendido. Útil para testar regras, mas o passado não prevê o futuro.
Definição
Um backtest aplica regras escritas ao histórico de preços, dia após dia, como se você as tivesse seguido. Ele dá um retorno, uma perda máxima e o tempo passado investido.
Os resultados dependem do período escolhido, das taxas e, sobretudo, de uma armadilha: ajustar as regras até elas se encaixarem no passado. Uma regra otimizada no histórico pode falhar assim que encontrar um mercado novo. Um bom backtest testa a regra em um período que não foi usado para ajustá-la.
Como ler o gráfico
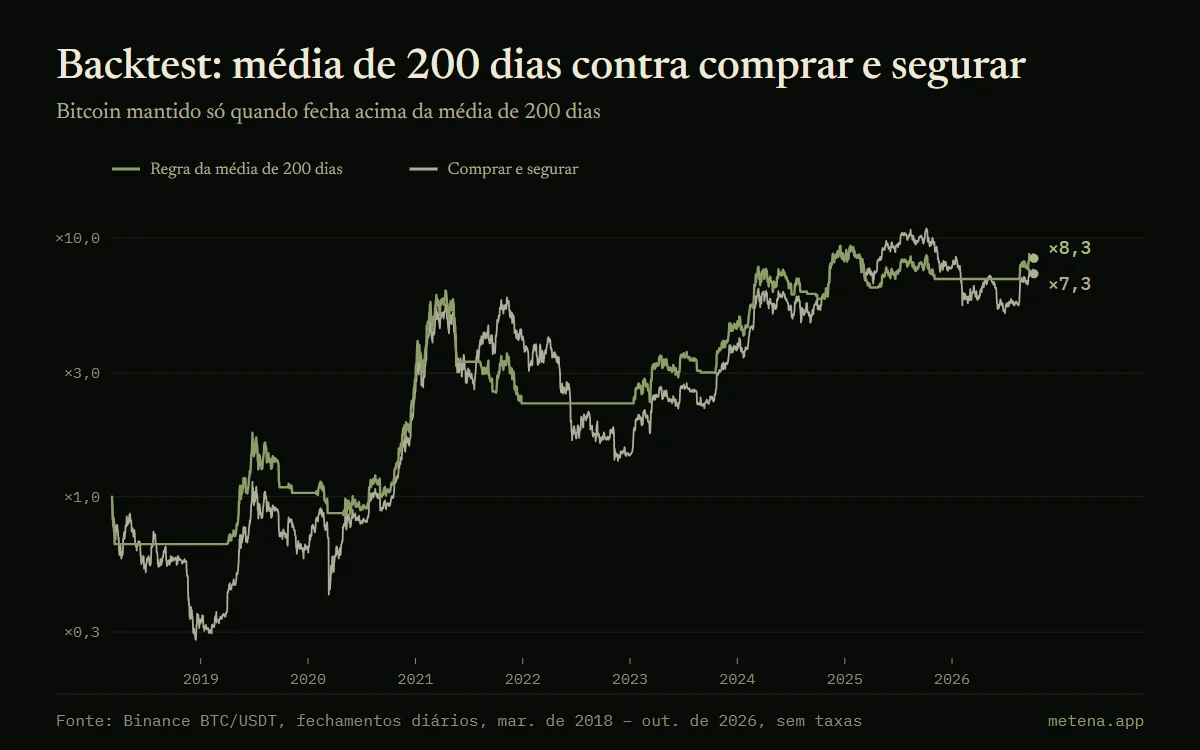
As duas curvas partem de 1 (o capital inicial) em escala logarítmica. Em cinza, comprar e segurar BTC. Em verde, a regra: manter BTC só se o fechamento da véspera estiver acima da média de 200 dias; caso contrário, ficar em dólares.
As etiquetas à direita mostram o múltiplo final de cada abordagem.
Exemplo com números
De 5 de março de 2018 a 7 de outubro de 2026, sem taxas: comprar e segurar multiplica o capital por 7,3, com perda máxima de −77%. A regra da média de 200 dias multiplica por 8,3, com perda máxima de −63%, ficando investida 52% do tempo. Com taxas e em outro período, a diferença muda.
Na Metena
O backtest da Metena reproduz a sua estratégia como ela foi escrita e depois a submete a um Monte Carlo e a uma validação em um período que não foi usado para ajustá-la.
Avise-me no lançamentoTermos relacionados
- Simulação de Monte Carlo
- Método que gera milhares de trajetórias possíveis a partir das suas regras, para mostrar a faixa de resultados em vez de um único cenário. Cada trajetória é um futuro possível, não uma previsão.
- Perda máxima (drawdown)
- A maior queda, em porcentagem, entre um topo e o fundo seguinte. Mede o que é preciso aguentar sem abandonar a estratégia.
- Índice de Sharpe
- O retorno em relação à volatilidade enfrentada. Quanto mais alto, mais o retorno foi obtido com oscilações moderadas.
- Média móvel (SMA, EMA)
- Preço médio em um período: suaviza o ruído e destaca a tendência. A EMA dá mais peso aos preços recentes.


Guias relacionados
- Montar uma estratégia cripto de A a Z
- Tese, alocação, tamanho das posições, regras de entrada e de saída, teste: os elementos de uma estratégia cripto escrita, na ordem em que são decididos.
- DCA em bitcoin: o que sete anos de dados mostram
- Investir um valor fixo em bitcoin toda semana: resultados reais desde 2019, comparação com uma compra única, o pior momento para começar e o preço médio.
- Como ler um backtest cripto sem cair em armadilhas
- Retorno, perda máxima, sobreajuste, Monte Carlo: como ler os resultados do backtest de uma estratégia cripto, com exemplos reais no bitcoin.



Coloque esses conceitos em prática.
Escreva sua estratégia em poucos minutos: a Metena a analisa quando você pede e explica cada termo em contexto.
Avise-me no lançamentoConteúdo de caráter educativo. Não constitui recomendação de investimento. Criptoativos apresentam alto risco, que pode chegar à perda total do capital.