 Metena
Construire une stratégie crypto de A à Z
Une stratégie crypto tient sur une page. Elle dit ce que vous achetez et pourquoi, combien, quand vous entrez, quand vous sortez, et ce qui vous ferait changer d’avis. Ce guide suit ces éléments dans l’ordre où ils s’écrivent.
Partir de la thèse
La thèse est la raison pour laquelle vous pensez qu’un actif vaudra plus demain. Elle s’écrit en deux ou trois phrases et doit pouvoir être contredite par les faits. « Le bitcoin va monter » ne peut pas l’être. « Le bitcoin s’installe comme réserve de valeur auprès des institutions, ce que mesurent les encours des ETF » peut l’être.
Fixez aussi l’horizon. Une thèse à cinq ans supporte une baisse de 50 % en cours de route ; une thèse à six mois, non. L’horizon décide de presque tout le reste : la fréquence des achats, la largeur des stops, le temps laissé à la thèse pour se vérifier.
Fixer l’allocation
L’allocation répartit le capital entre les actifs : 50 % de bitcoin, 30 % d’ether, 20 % de stablecoins, par exemple. Elle détermine l’essentiel du risque du portefeuille.
Deux garde-fous la complètent : un plafond par actif, pour qu’aucune position ne puisse emporter le portefeuille, et une estimation de la baisse que vous acceptez de traverser. Le bitcoin a déjà perdu plus de 70 % depuis un sommet, à plusieurs reprises. Une allocation se construit en supposant que cela se reproduira.
Multiplier les lignes diversifie peu : la plupart des cryptos suivent le bitcoin, surtout à la baisse.
Dimensionner chaque position
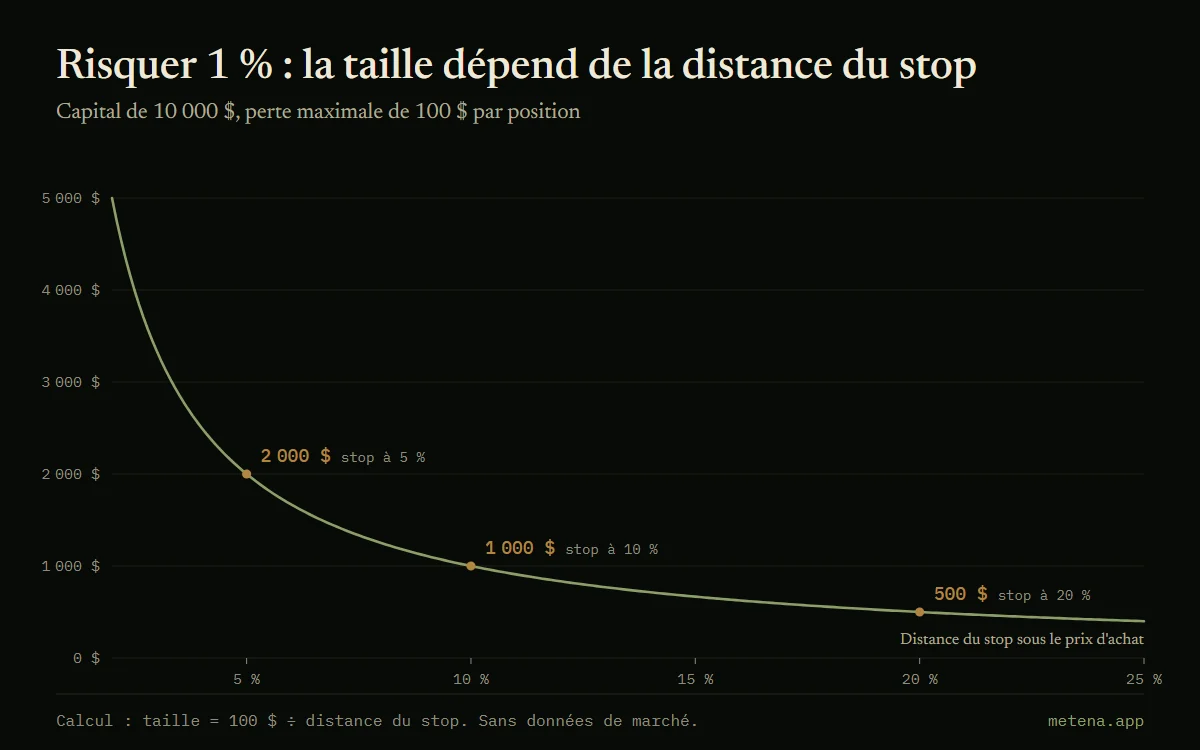
La taille d’une position se déduit de la perte acceptée. Si vous limitez la perte à 1 % du capital par idée et que le stop est à 20 % du prix d’entrée, la position vaut au plus 5 % du capital.
Cette règle garde le portefeuille en vie pendant une série de pertes. À 1 % par position, dix erreurs de suite coûtent moins de 10 % du capital. À 10 % par position, elles en coûtent environ 65 %.
L’effet de levier augmente la taille sans changer le capital et rapproche le prix de liquidation : avec un levier de 5, une baisse d’environ 20 % suffit à perdre toute la mise.
Écrire les règles d’entrée
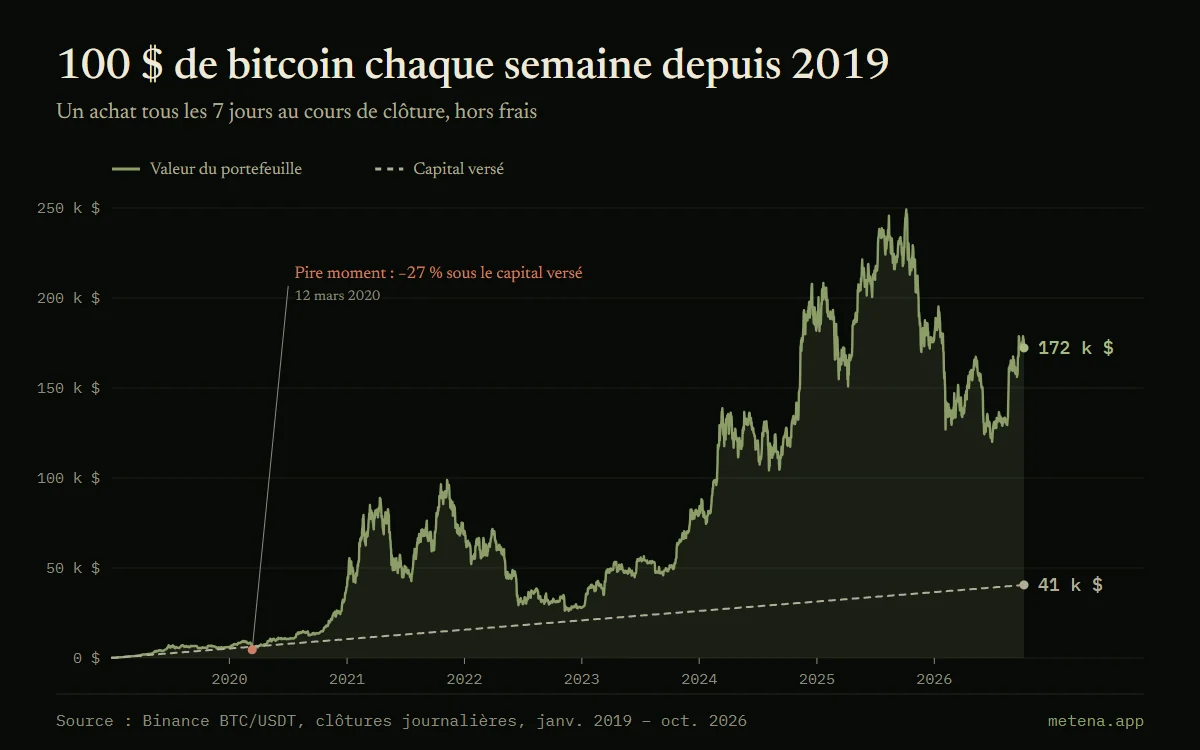
Deux familles de règles existent. L’achat programmé, ou DCA, investit un montant fixe à intervalle régulier et supprime la question du moment. L’achat sur condition attend un signal défini : un repli de 20 % depuis le plus haut, un retour au-dessus d’une moyenne mobile.
Les deux se combinent, à condition d’écrire la règle complète : le montant, la fréquence ou le signal, et ce qui arrête les achats. Un DCA sans condition d’arrêt continue d’acheter un actif dont la thèse est tombée.
Écrire les règles de sortie
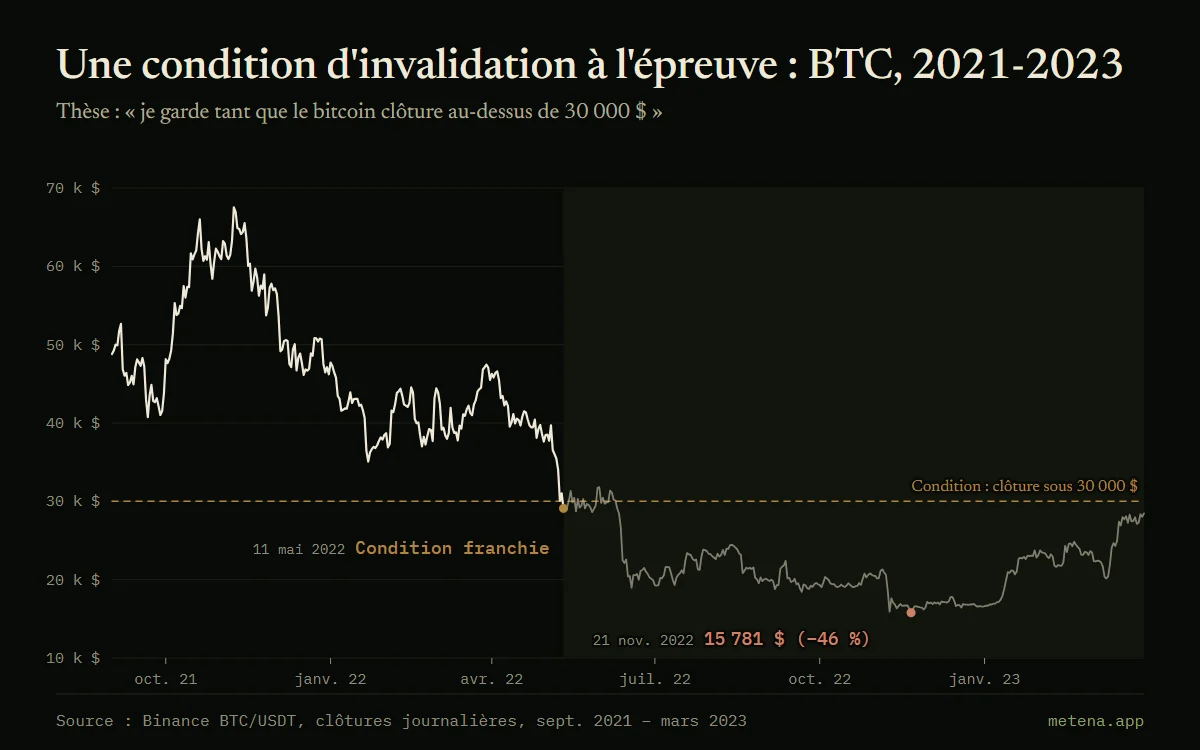
Trois sorties sont à prévoir : à la hausse, par paliers de prise de profit ; à la baisse, par un stop ; et sur les faits, par une condition d’invalidation qui décrit ce qui rendrait la thèse fausse.
Les sorties s’écrivent avec des chiffres : quel prix, quelle part de la position. Une règle comme « vendre quand ça aura bien monté » laisse toute la décision au moment où elle est la plus difficile à prendre.
Tester, puis suivre
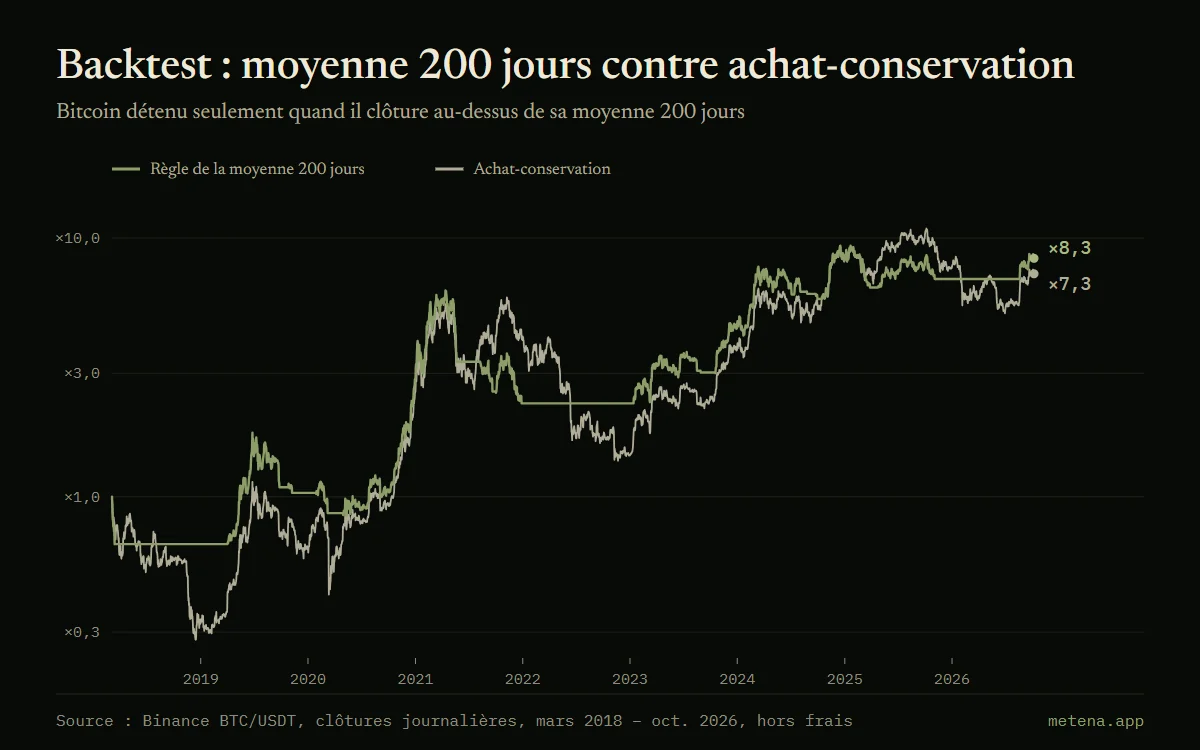
Avant d’engager le capital, un backtest applique les règles à l’historique. Il montre la perte maximale traversée, la durée passée sous le capital investi et la sensibilité du résultat à la date de départ. Rejouer séparément les crises, mars 2020 ou novembre 2022, montre ce que la stratégie aurait fait au pire moment.
Un backtest décrit le passé et ne garantit rien. Il sert surtout à écarter les règles que vous n’auriez pas supporté de suivre.
Vient ensuite le suivi. Comparez régulièrement ce que vous détenez à ce que la stratégie prévoit, et notez chaque écart. Révisez la stratégie à date fixe, à froid. Au milieu d’une baisse, appliquez-la.
Dans Metena
Metena vous fait écrire votre thèse avant tout le reste, puis l’analyse : clarté, horizon, conditions d’invalidation présentes ou non. Le diagnostic la confronte aux données de marché quand vous le demandez.
Être prévenu du lancementTermes du lexique
- Thèse
- Votre raison d’investir, écrite : pourquoi vous achetez, sur quel horizon, et ce qui doit se produire pour que vous ayez raison. Une thèse claire évite d’improviser quand le marché bouge.
- Allocation d’actifs
- La répartition de votre capital entre plusieurs actifs, exprimée en pourcentages cibles.
- Money management
- La gestion de la taille de vos positions et de votre exposition : combien risquer par ligne, quelle réserve garder, quelles limites ne jamais dépasser.
- DCA (Dollar-Cost Averaging)
- Investir un montant fixe à intervalle régulier, par exemple chaque semaine, quel que soit le prix. Cela lisse le prix d’entrée et évite de chercher le « bon moment ».
- Stop-loss
- Un niveau de prix fixé à l’avance, sous lequel vous vendez pour limiter la perte sur une position.
- Condition d’invalidation
- Le fait précis qui prouverait que votre thèse est fausse et déclenche votre sortie, par exemple « je sors si BTC clôture deux semaines sous 20 000 $ ». L’écrire à l’avance évite de la rationaliser après coup.
- Backtest
- Rejouer une stratégie sur des données passées pour mesurer ce qu’elle aurait donné. Utile pour tester des règles, mais le passé ne prédit pas l’avenir.


Guides liés
- DCA sur le bitcoin : ce que sept ans de données montrent
- Investir un montant fixe chaque semaine dans le bitcoin : résultats réels depuis 2019, achat en une fois, pire moment pour commencer et prix de revient.
- Lire un backtest crypto sans se faire piéger
- Rendement, perte maximale, surapprentissage, Monte-Carlo : comment lire le backtest d’une stratégie crypto, avec des exemples réels sur le bitcoin.
- Écrire sa thèse d’investissement et ses conditions d’invalidation
- Écrire une thèse d’investissement crypto, la traduire en règles et fixer ses conditions d’invalidation, avec les cas réels de Terra-LUNA et FTX.
- Gestion du risque crypto : taille de position, levier et liquidation
- Combien investir par position, ce que change le levier et pourquoi diversifier entre cryptos protège peu : exemples réels sur le bitcoin et l’ether.
- Quand vendre ses cryptos : écrire son plan de sortie
- Paliers de prise de profit, stop, condition d’invalidation, rééquilibrage : quatre raisons de vendre à écrire avant d’acheter, avec des exemples chiffrés.


Mettez ces notions en pratique.
Écrivez votre stratégie en quelques minutes : Metena l’analyse quand vous le demandez et explique chaque terme en contexte.
Être prévenu du lancementContenu à visée éducative. Il ne constitue pas un conseil en investissement. Les crypto-actifs présentent un risque élevé pouvant aller jusqu’à la perte totale du capital.