 Metena
Drawdown (perda máxima): definição e exemplo
A maior queda, em porcentagem, entre um topo e o fundo seguinte. Mede o que é preciso aguentar sem abandonar a estratégia.
Definição
O drawdown é sempre calculado a partir do maior valor atingido até ali. Se uma carteira sobe para US$ 10.000 e depois cai para US$ 6.000, o drawdown é de −40%, mesmo que ela continue acima do preço de compra.
A perda máxima (max drawdown) é a mais funda dessas quedas em um período. É a medida de risco mais concreta: ela mostra quanto do seu capital você teria visto sumir, no pior momento, se tivesse entrado no topo.
Sair de um buraco exige mais do que cair nele. Depois de −50%, é preciso +100% para voltar ao ponto de partida; depois de −83%, é preciso +495%.
Como ler o gráfico
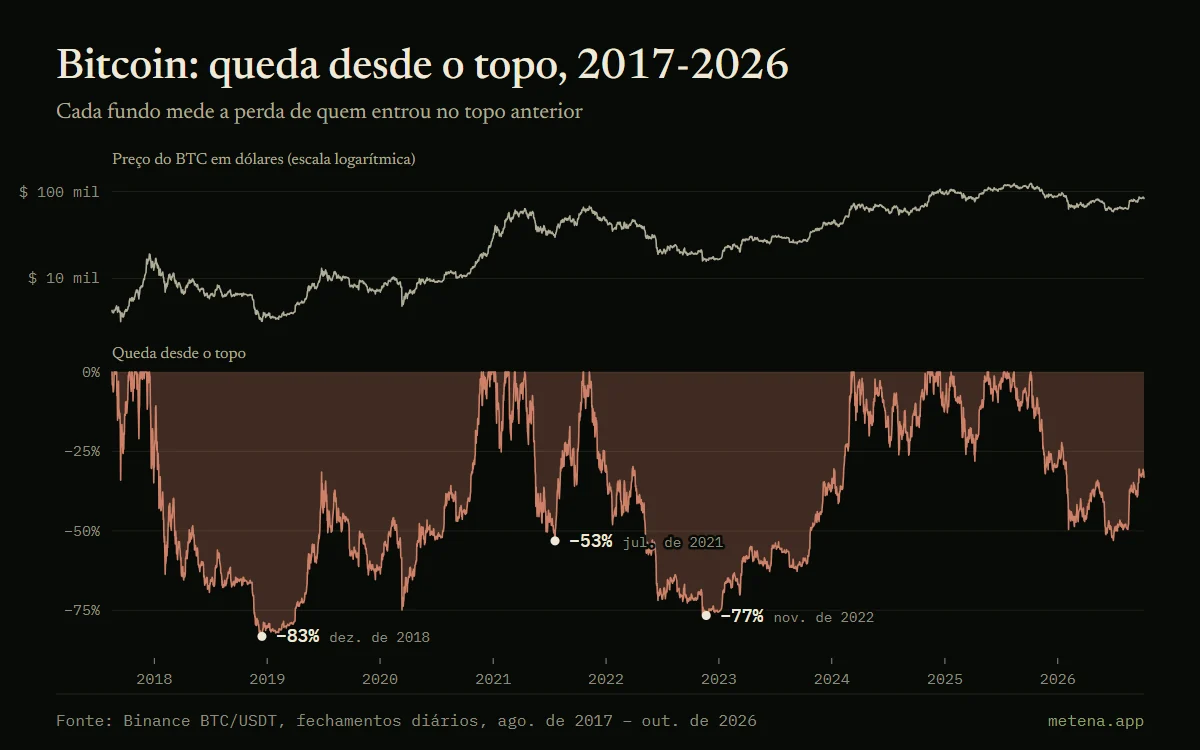
Em cima, o preço do bitcoin em escala logarítmica: a mesma distância vertical representa a mesma variação percentual, com o preço em US$ 4.000 ou em US$ 100.000.
Embaixo, a queda em relação ao topo anterior. A curva encosta em 0% a cada novo recorde e depois desce até o fundo seguinte. Os três fundos mais profundos aparecem com a data.
Exemplo com números
Quem entrou no topo de 16 de dezembro de 2017 (US$ 19.103 no fechamento) viu a posição cair para US$ 3.212 em 15 de dezembro de 2018: −83%. Quem entrou em 8 de novembro de 2021 (US$ 67.526) desceu a US$ 15.781 em 21 de novembro de 2022: −77%. Em 7 de outubro de 2026, o bitcoin está em US$ 83.322, 33% abaixo do topo.
Na Metena
A Metena calcula o drawdown das suas posições reais, sem o efeito dos seus saques, e pede que você indique na estratégia a queda máxima que aceita. O diagnóstico depois verifica se as suas regras aguentam os fundos históricos.
Avise-me no lançamentoTermos relacionados
- Volatilidade
- A amplitude das variações de preço de um ativo. Uma volatilidade alta significa grandes movimentos, tanto para cima quanto para baixo.
- Backtest
- Reproduzir uma estratégia com dados passados para medir o que ela teria rendido. Útil para testar regras, mas o passado não prevê o futuro.
- Teste de estresse
- Simulação das suas regras durante um choque histórico, como a queda de março de 2020, o colapso da LUNA ou a falência da FTX, para ver o que elas teriam aguentado.
- Índice de Sharpe
- O retorno em relação à volatilidade enfrentada. Quanto mais alto, mais o retorno foi obtido com oscilações moderadas.


Guias relacionados
- DCA em bitcoin: o que sete anos de dados mostram
- Investir um valor fixo em bitcoin toda semana: resultados reais desde 2019, comparação com uma compra única, o pior momento para começar e o preço médio.
- Como ler um backtest cripto sem cair em armadilhas
- Retorno, perda máxima, sobreajuste, Monte Carlo: como ler os resultados do backtest de uma estratégia cripto, com exemplos reais no bitcoin.
- Gestão de risco em cripto: tamanho de posição, alavancagem e liquidação
- Quanto investir por posição, o que a alavancagem muda de fato e por que diversificar entre criptos protege pouco: exemplos reais com bitcoin e ether.



Coloque esses conceitos em prática.
Escreva sua estratégia em poucos minutos: a Metena a analisa quando você pede e explica cada termo em contexto.
Avise-me no lançamentoConteúdo de caráter educativo. Não constitui recomendação de investimento. Criptoativos apresentam alto risco, que pode chegar à perda total do capital.