 Metena
Montar uma estratégia cripto de A a Z
Uma estratégia cripto cabe em uma página. Ela diz o que você compra e por quê, quanto, quando entra, quando sai e o que faria você mudar de ideia. Este guia segue esses elementos na ordem em que são escritos.
Partir da tese
A tese é o motivo pelo qual você acha que um ativo vai valer mais amanhã. Ela se escreve em duas ou três frases e precisa poder ser contradita pelos fatos. “O bitcoin vai subir” não pode. “O bitcoin se firma como reserva de valor entre as instituições, o que o patrimônio dos ETFs mede” pode.
Defina também o horizonte. Uma tese de cinco anos suporta uma queda de 50% no caminho; uma tese de seis meses, não. O horizonte decide quase todo o resto: a frequência das compras, a largura dos stops, o tempo dado à tese para se confirmar.
Definir a alocação
A alocação divide o capital entre os ativos: 50% de bitcoin, 30% de ether, 20% de stablecoins, por exemplo. Ela determina a maior parte do risco da carteira.
Duas proteções a completam: um teto por ativo, para que nenhuma posição possa levar a carteira inteira, e uma estimativa da queda que você aceita atravessar. O bitcoin já perdeu mais de 70% desde um topo, várias vezes. Uma alocação é construída supondo que isso vai se repetir.
Multiplicar as posições diversifica pouco: a maioria das criptos segue o bitcoin, sobretudo na queda.
Dimensionar cada posição
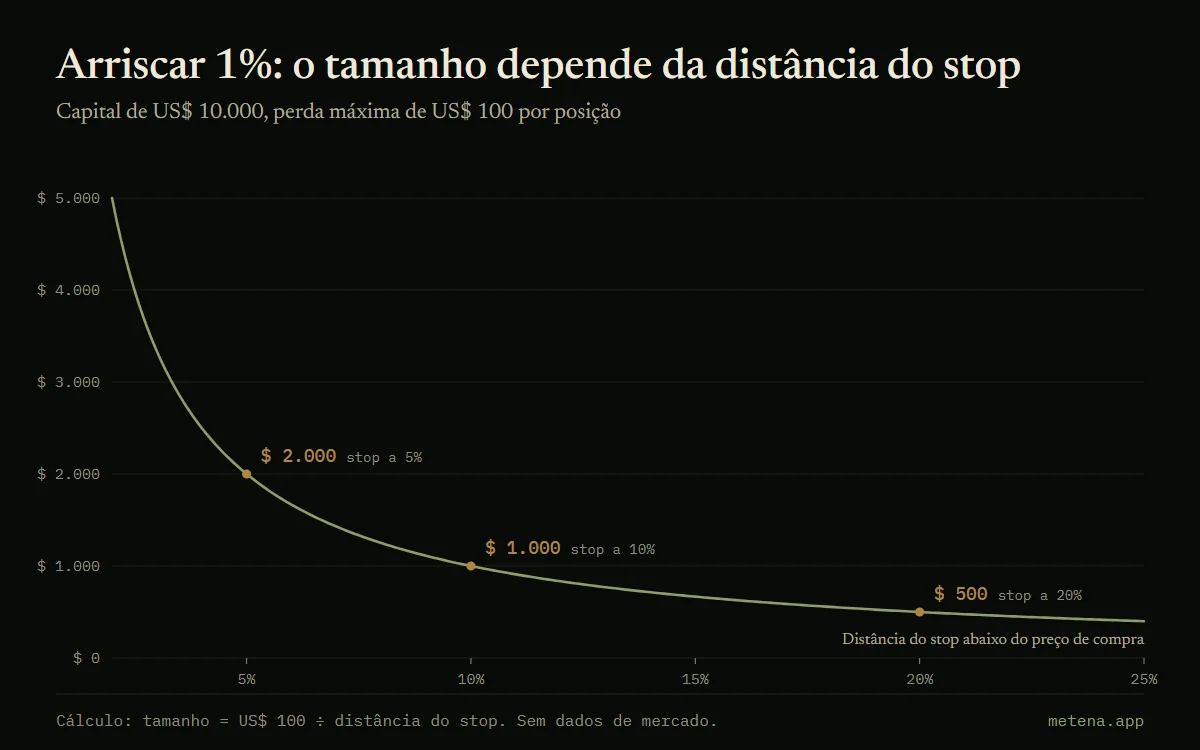
O tamanho de uma posição se deduz da perda aceita. Se você limita a perda a 1% do capital por ideia e o stop está a 20% do preço de entrada, a posição vale no máximo 5% do capital.
Essa regra mantém a carteira viva durante uma série de perdas. A 1% por posição, dez erros seguidos custam menos de 10% do capital. A 10% por posição, custam cerca de 65%.
A alavancagem aumenta o tamanho sem mudar o capital e aproxima o preço de liquidação: com alavancagem de 5, uma queda de cerca de 20% basta para perder todo o valor investido.
Escrever as regras de entrada
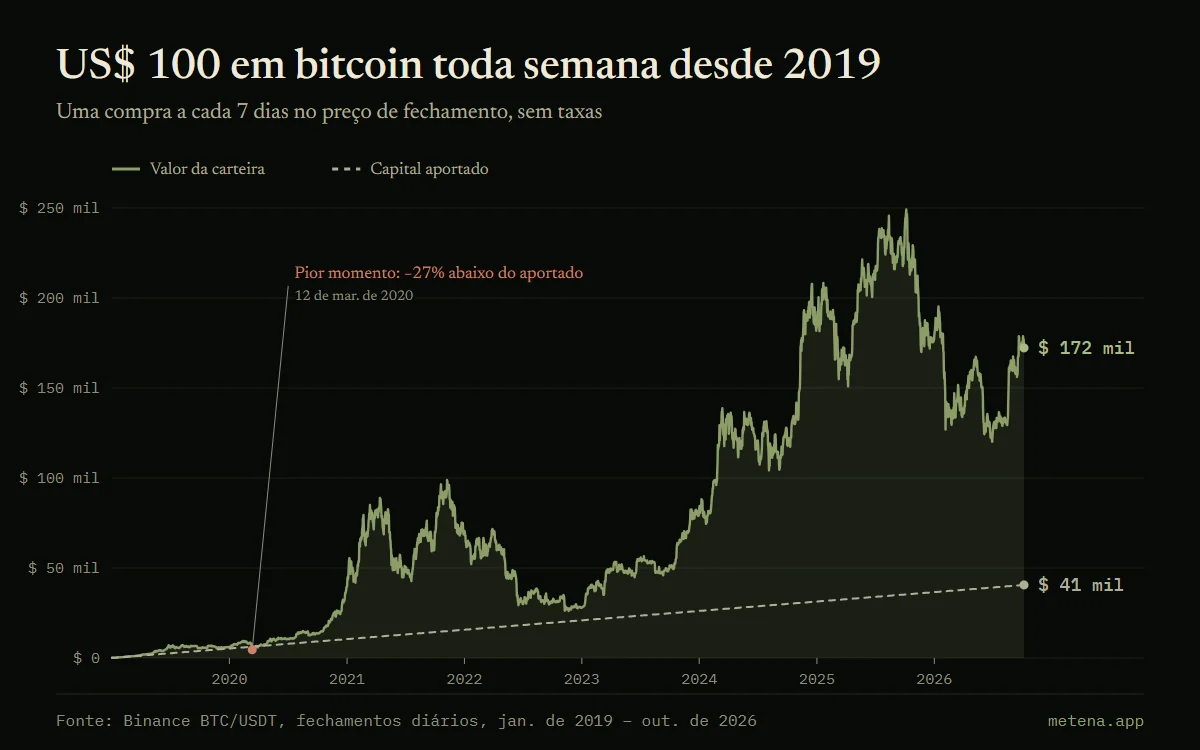
Existem duas famílias de regras. A compra programada, ou DCA, investe um valor fixo em intervalos regulares e elimina a questão do momento. A compra por condição espera um sinal definido: um recuo de 20% desde a máxima, um retorno acima de uma média móvel.
As duas se combinam, desde que a regra completa seja escrita: o valor, a frequência ou o sinal, e o que interrompe as compras. Um DCA sem condição de parada continua comprando um ativo cuja tese caiu.
Escrever as regras de saída
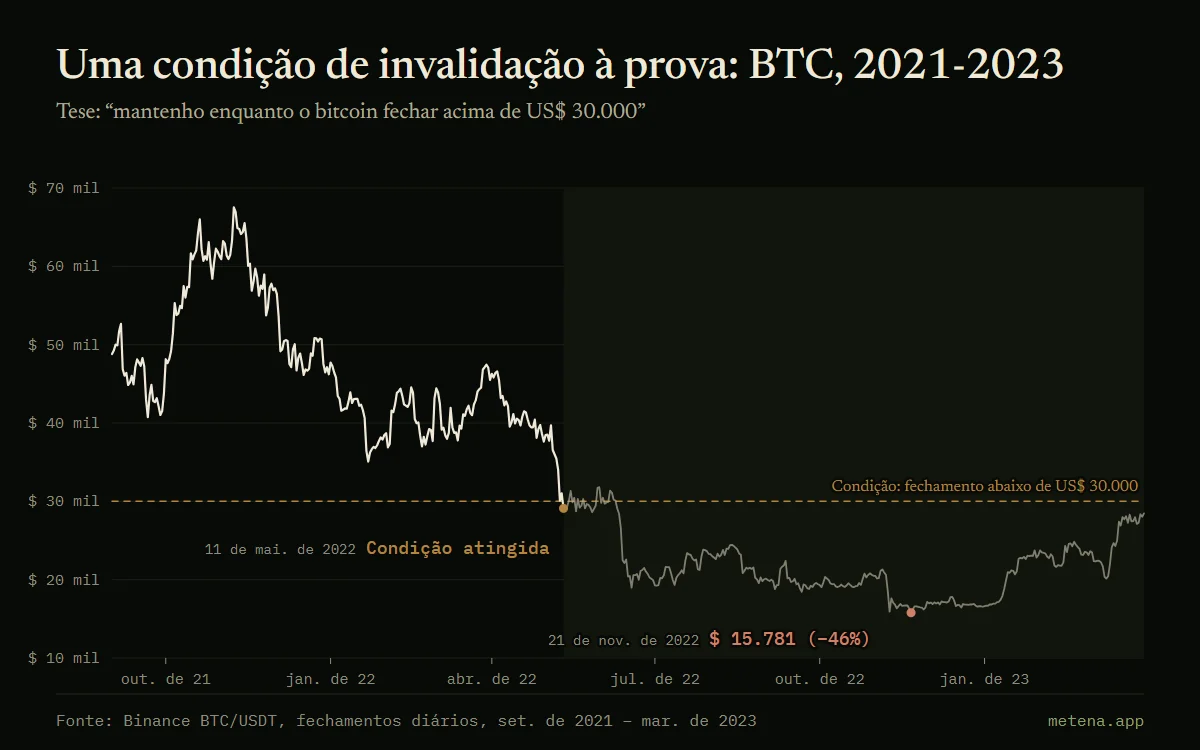
Três saídas devem ser previstas: na alta, por patamares de realização de lucro; na queda, por um stop; e pelos fatos, por uma condição de invalidação que descreve o que tornaria a tese errada.
As saídas se escrevem com números: qual preço, qual parte da posição. Uma regra como “vender quando tiver subido bastante” deixa toda a decisão para o momento em que ela é mais difícil de tomar.
Testar e depois acompanhar
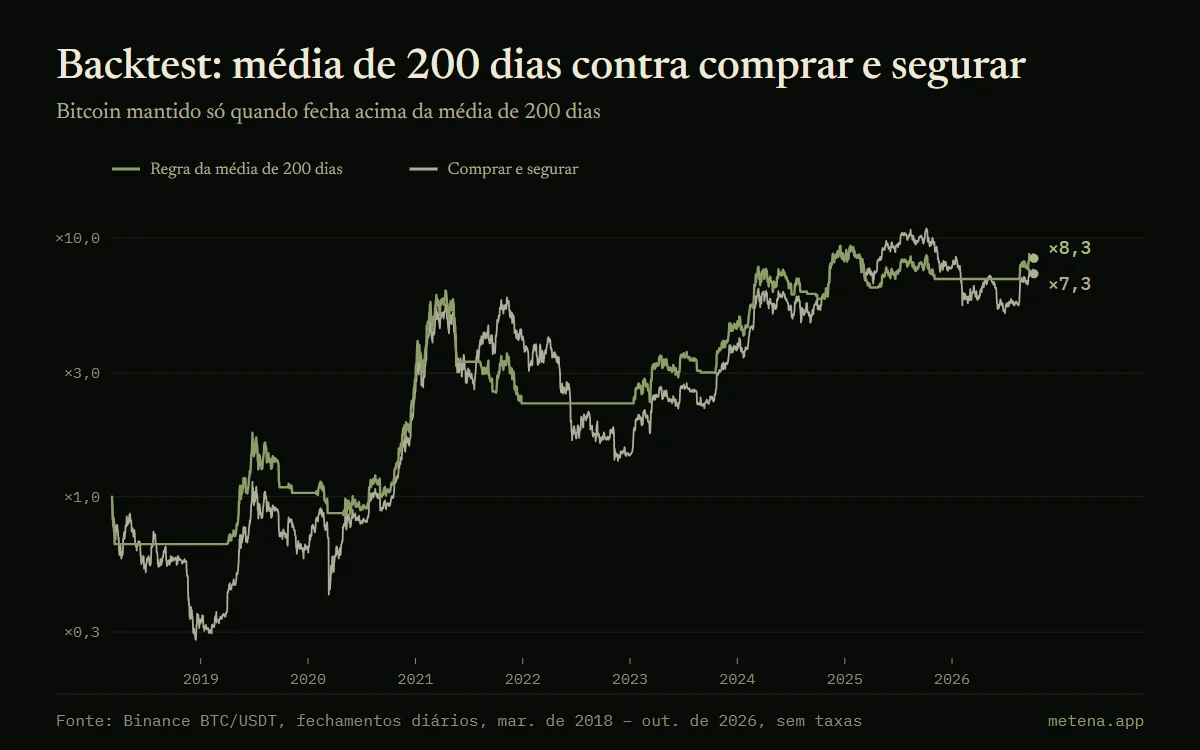
Antes de comprometer o capital, um backtest aplica as regras ao histórico. Ele mostra a perda máxima atravessada, o tempo passado abaixo do capital aportado e a sensibilidade do resultado à data de início. Reproduzir as crises separadamente, março de 2020 ou novembro de 2022, mostra o que a estratégia teria feito no pior momento.
Um backtest descreve o passado e não garante nada. Ele serve sobretudo para descartar as regras que você não teria suportado seguir.
Depois vem o acompanhamento. Compare regularmente o que você tem com o que a estratégia prevê, e anote cada desvio. Revise a estratégia em data fixa, de cabeça fria. No meio de uma queda, aplique-a.
Na Metena
A Metena pede que você escreva a sua tese antes de tudo e depois a analisa: clareza, horizonte, presença ou não de condições de invalidação. O diagnóstico a confronta com os dados de mercado quando você pede.
Avise-me no lançamentoTermos do glossário
- Tese
- Seu motivo para investir, por escrito: por que você compra, em qual horizonte e o que precisa acontecer para você estar certo. Uma tese clara evita improvisar quando o mercado se mexe.
- Alocação de ativos
- A divisão do seu capital entre vários ativos, expressa em percentuais-alvo.
- Money management
- A gestão do tamanho das suas posições e da sua exposição: quanto arriscar por posição, qual reserva manter, quais limites nunca ultrapassar.
- DCA (Dollar-Cost Averaging)
- Investir um valor fixo em intervalos regulares, por exemplo toda semana, seja qual for o preço. Suaviza o preço de entrada e evita ficar procurando o «momento certo».
- Stop-loss
- Um nível de preço definido de antemão, abaixo do qual você vende para limitar a perda em uma posição.
- Condição de invalidação
- O fato preciso que provaria que sua tese está errada e aciona sua saída, por exemplo «saio se o BTC fechar duas semanas abaixo de $ 20.000». Escrevê-la antes evita racionalizá-la depois.
- Backtest
- Reproduzir uma estratégia com dados passados para medir o que ela teria rendido. Útil para testar regras, mas o passado não prevê o futuro.


Guias relacionados
- DCA em bitcoin: o que sete anos de dados mostram
- Investir um valor fixo em bitcoin toda semana: resultados reais desde 2019, comparação com uma compra única, o pior momento para começar e o preço médio.
- Como ler um backtest cripto sem cair em armadilhas
- Retorno, perda máxima, sobreajuste, Monte Carlo: como ler os resultados do backtest de uma estratégia cripto, com exemplos reais no bitcoin.
- Escrever sua tese de investimento e suas condições de invalidação
- Como escrever uma tese de investimento cripto, transformá-la em regras e definir condições de invalidação, com os casos reais da Terra-LUNA e da FTX.
- Gestão de risco em cripto: tamanho de posição, alavancagem e liquidação
- Quanto investir por posição, o que a alavancagem muda de fato e por que diversificar entre criptos protege pouco: exemplos reais com bitcoin e ether.
- Quando vender suas criptos: escrever seu plano de saída
- Patamares de realização de lucro, stop, condição de invalidação, rebalanceamento: quatro motivos de venda a escrever antes de comprar, com exemplos numéricos.


Coloque esses conceitos em prática.
Escreva sua estratégia em poucos minutos: a Metena a analisa quando você pede e explica cada termo em contexto.
Avise-me no lançamentoConteúdo de caráter educativo. Não constitui recomendação de investimento. Criptoativos apresentam alto risco, que pode chegar à perda total do capital.